# L'autoconsommation résidentielle en chiffres réels
> Construire un argumentaire client sincère à partir des données ouvertes du gestionnaire de réseau : séries 2010-2026, retournement de marché, pièges de lecture.
Source : https://citilience.fr/formation/autoconsommation-open-data-enedis/
Publié le 19 septembre 2026
Mis à jour le 19 septembre 2026
---
## Lire l'Open Data Enedis pour construire un argumentaire client sincère
> **Module complémentaire de 45 à 60 min**, à insérer en J1 dans la séquence 1.1 (marché) ou en
> ouverture de la séquence 1.5 (incitations financières).
>
> **Pourquoi ce chapitre ?** La séquence 1.1 du support `02` renvoie à des « chiffres de cadrage
> `[À ACTUALISER]` » sans les fournir. Ce module comble ce vide avec une **source primaire,
> gratuite, requêtable et actualisée tous les trimestres** : l'Open Data d'Enedis.
> Le stagiaire n'apprend pas seulement des chiffres — il apprend à **aller les chercher lui-même**
> avant chaque rendez-vous client, ce qui est la seule façon de tenir un discours de marché à jour.
>
> **Bénéfice pédagogique direct :** un installateur qui sait dire *« sur mon département,
> 76 % du parc résidentiel est en autoconsommation, la puissance moyenne posée est de 4,9 kWc,
> et une installation neuve sur cinq embarque une batterie »* est crédible.
> Celui qui dit *« le solaire, c'est rentable »* ne l'est pas.
---
## 1. Objectifs opérationnels du module
À l'issue de ce module, le stagiaire est capable de :
1. **Nommer et situer** les trois régimes d'injection tels qu'Enedis les enregistre, et faire le
lien avec les trois modèles économiques de la séquence 1.1 ;
2. **Décrire l'évolution** du parc résidentiel depuis 2010 et **datter les points de bascule**
(2017, 2021, 2024) en les rattachant aux décisions tarifaires ;
3. **Interpréter un retournement de marché** à partir des flux trimestriels, et non du seul stock ;
4. **Situer son département et sa région** par rapport à la moyenne nationale ;
5. **Requêter lui-même** l'Open Data Enedis (interface web ou API) pour actualiser un chiffre ;
6. **Repérer les six pièges de lecture** de ces données et ne pas les répéter devant un client.
---
## 2. La source : ce qu'est l'Open Data Enedis, ce qu'il n'est pas
### 2.1 Portail et licence
| Élément | Valeur |
|---|---|
| Portail | **`opendata.enedis.fr`** — l'ancienne adresse `data.enedis.fr` redirige désormais vers celle-ci |
| Licence | **Licence Ouverte / Open Licence v2.0** (Etalab) — réutilisation libre, y compris commerciale, avec mention de la source |
| Producteur | Enedis, gestionnaire du réseau public de distribution |
| Fréquence de mise à jour | **trimestrielle** pour les jeux « parc de production » et « autoconsommation collective » |
| Format | Web (tableaux, cartes, graphiques), export CSV / JSON / Excel, **API REST Explore v2.1** |
| Coût | gratuit, sans compte ni clé d'API pour les volumes de consultation |
### 2.2 Les quatre jeux de données utiles à ce module
| Identifiant du jeu de données | Contenu | Maille |
|---|---|---|
| `historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc` | **Le jeu central.** Parc cumulé fin de trimestre depuis T1 2010 : nombre d'installations et puissance, croisés par filière × tranche de puissance × **type d'injection** × présence de stockage | National |
| `parc-des-installations-de-production-raccordees-par-departement-historique` | Les mêmes croisements, déclinés par **département et région** | Département |
| `autoconsommation-collective-maille-enedis` | Opérations d'**autoconsommation collective** actives : nombre d'opérations, participants, producteurs, consommateurs, puissance | National |
| `autoconsommation-collective-maille-region` | Idem par **région** | Région |
Les deux premiers jeux étaient à jour du **T2 2026** (données publiées le 17 juillet 2026) au moment
de la rédaction de ce support. **Le formateur revérifie systématiquement le dernier trimestre
disponible avant la session** — la procédure est donnée au § 9.
### 2.3 ⚠️ Périmètre : Enedis n'est pas la France
C'est **le** piège de départ, et il faut le poser avant tout chiffre.
- Enedis exploite **environ 95 % du réseau public de distribution** français ;
- Sont donc **absents** de ces données : la **Corse**, les **zones non interconnectées** (Guadeloupe,
Martinique, Guyane, La Réunion, Mayotte) et le territoire des **entreprises locales de
distribution** (ELD) — Strasbourg, Metz, Grenoble, Bordeaux partiellement, et environ
150 autres régies.
- Les données Enedis sont donc **un plancher**, pas un total national. Pour un total France
entière, il faut consolider avec le **registre national des installations de production**
(SDES / ORE) ou le **Panorama de l'électricité renouvelable**.
> **Formulation à tenir devant un client :** « d'après les données du gestionnaire de réseau,
> qui couvre 95 % du territoire, … ». Jamais « en France, il y a exactement … ».
---
## 3. Vocabulaire Enedis : traduire les trois régimes d'injection
Le jeu de données ne parle pas de « modèles économiques » mais de **types d'injection**.
La correspondance est la clef de lecture de tout ce chapitre.
| Libellé Enedis (`type_injection`) | Modèle économique de la séq. 1.1 | Ce que voit le réseau | Contrat type |
|---|---|---|---|
| **Injection totale** | Vente en totalité | Toute la production est injectée, aucun soutirage compensé | Contrat d'achat (S06 à S21 selon l'époque), obligation d'achat |
| **Injection du surplus** | Autoconsommation avec vente du surplus | Soutirage **et** injection sur le même point de livraison | Contrat d'achat de surplus + **prime à l'autoconsommation** |
| **Autoconsommation sans injection** | Autoconsommation totale | Aucune injection déclarée (ou injection gratuite) | **Convention d'autoconsommation sans injection** — CACSI |
**Dans ce chapitre, « autoconsommation » = `Injection du surplus` + `Autoconsommation sans injection`.**
C'est la définition retenue par Enedis lui-même et celle qu'il faut employer en séance.
### Le périmètre « particulier » : la tranche `]0 ; 36]`
Le champ `tranche` découpe le parc en cinq classes de puissance de raccordement.
La tranche **`a-]0;36]`** — soit **puissance de raccordement ≤ 36 kVA** — correspond au domaine
du **branchement basse tension monophasé ou triphasé de type domestique**.
C'est le proxy du **particulier** et du très petit tertiaire, et c'est celui utilisé partout ci-dessous.
> ⚠️ Ne pas confondre **kVA de raccordement** (le champ `tranche`) et **kWc de puissance crête**
> (le champ `puissance_mw`). Une installation de 9 kWc peut être raccordée en 12 kVA.
> Le point est traité au § 8, piège n° 3, et rejoint le § 6 du module administratif (`12`).
---
## 4. Le cadrage : où se situe le résidentiel dans le parc PV ?
**Parc photovoltaïque total raccordé au réseau Enedis, fin T2 2026 :**
| Tranche de puissance de raccordement | Installations | Part | Puissance | Part |
|---|---|---|---|---|
| **`]0 ; 36]` kVA — le résidentiel** | **1 242 435** | **93,4 %** | **5 785 MW** | **18,8 %** |
| `]36 ; 100]` kVA | 43 207 | 3,2 % | 3 680 MW | 11,9 % |
| `]100 ; 250]` kVA | 39 642 | 3,0 % | 7 793 MW | 25,3 % |
| `]250 ; 500]` kVA | 1 444 | 0,1 % | 550 MW | 1,8 % |
| `> 500` kVA | 3 099 | 0,2 % | 12 998 MW | 42,2 % |
| **Total PV Enedis** | **1 329 827** | 100 % | **30 806 MW** | 100 % |
**Ce tableau valide et chiffre l'affirmation du § 1.1.3 du support `02` :** le résidentiel
représente **93 installations sur 100** mais **moins de 19 % de la puissance installée**.
**Et l'autoconsommation, toutes tranches confondues :** **905 348 installations** pour **6 055 MW**,
dont **892 994 installations (98,6 %) dans la seule tranche ≤ 36 kVA**.
Autrement dit : **l'autoconsommation en France, c'est d'abord et massivement du résidentiel.**
Le stagiaire qui sort de cette formation travaille sur le cœur du marché de l'autoconsommation.
---
## 5. L'évolution 2010 → 2026 : trois ruptures à savoir raconter
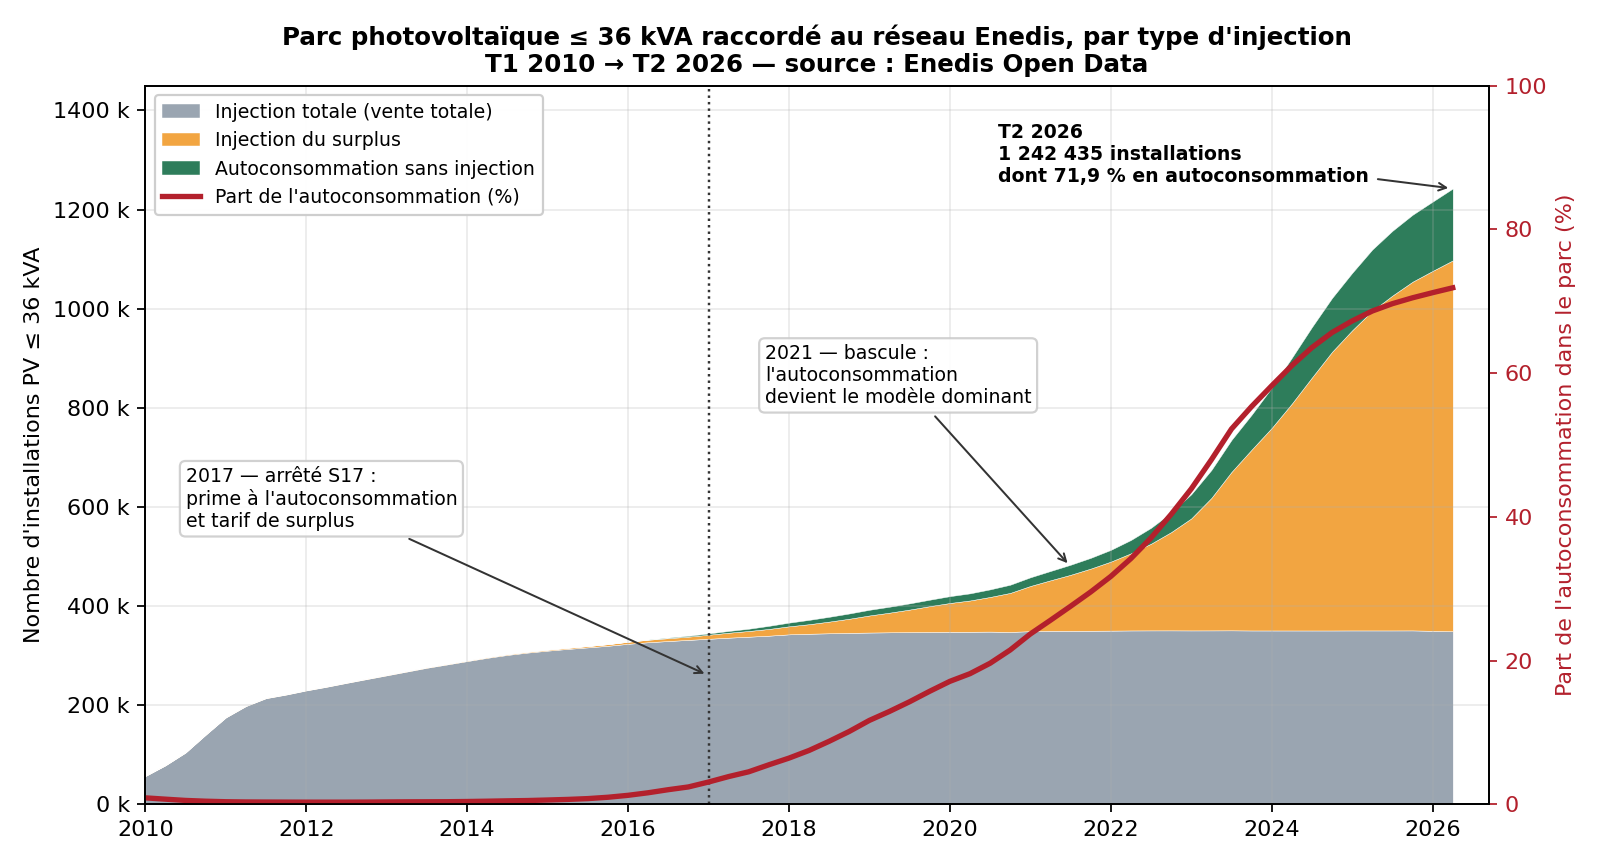
Parc PV ≤ 36 kVA raccordé au réseau Enedis par type d'injection, 2010-2026
### 5.1 La série longue (parc cumulé, fin de trimestre)
| Fin de période | Parc PV ≤ 36 kVA | Injection totale | Injection du surplus | Autoconso sans injection | **Autoconsommation** | **Part** | MW autoconso |
|---|---|---|---|---|---|---|---|
| 2010 T4 | 141 294 | 140 656 | 638 | 0 | 638 | **0,5 %** | 2 |
| 2012 T4 | 253 707 | 252 870 | 837 | 0 | 837 | **0,3 %** | 2 |
| 2014 T4 | 308 027 | 306 354 | 1 673 | 0 | 1 673 | **0,5 %** | 6 |
| 2015 T4 | 323 285 | 320 051 | 3 234 | 0 | 3 234 | **1,0 %** | 11 |
| 2016 T4 | 340 235 | 331 949 | 6 511 | 1 775 | 8 286 | **2,4 %** | 28 |
| 2017 T4 | 360 302 | 340 428 | 13 579 | 6 295 | 19 874 | **5,5 %** | 67 |
| 2018 T4 | 385 265 | 346 128 | 28 506 | 10 631 | 39 137 | **10,2 %** | 133 |
| 2019 T4 | 413 038 | 347 987 | 52 003 | 13 048 | 65 051 | **15,7 %** | 226 |
| 2020 T4 | 443 283 | 348 015 | 78 717 | 16 551 | 95 268 | **21,5 %** | 343 |
| 2021 T4 | 497 467 | 350 409 | 125 355 | 21 703 | 147 058 | **29,6 %** | 560 |
| 2022 T4 | 588 761 | 351 156 | 198 227 | 39 378 | 237 605 | **40,4 %** | 920 |
| 2023 T4 | 786 111 | 350 945 | 364 797 | 70 369 | 435 166 | **55,4 %** | 1 746 |
| 2024 T4 | 1 021 704 | 350 916 | 562 194 | 108 594 | 670 788 | **65,7 %** | 2 793 |
| 2025 T4 | 1 189 445 | 351 084 | 703 333 | 135 028 | 838 361 | **70,5 %** | 3 673 |
| **2026 T2** | **1 242 435** | **349 441** | **747 967** | **145 027** | **892 994** | **71,9 %** | **3 984** |
*Source : Enedis Open Data, `historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc`,
filtres `type_production = Photovoltaïque` et `tranche = a-]0;36]`.*
### 5.2 Rupture n° 1 — 2010-2015 : le monde de la vente totale
Pendant cinq ans, l'autoconsommation **n'existe pas** : moins de 1 % du parc.
Le tarif d'achat en **intégration au bâti** est si élevé (jusqu'à 60 c€/kWh en 2010) que vendre
100 % de sa production est la seule option rationnelle. C'est l'époque des **bulles spéculatives**,
du moratoire de décembre 2010, et de l'obligation d'intégration au bâti qui a produit une
génération de toitures dont les malfaçons d'étanchéité nourrissent encore les sinistres décennaux
(à rapprocher de la séquence 3.3 du support `04`).
**Trace durable dans les données :** le parc en injection totale ≤ 36 kVA se **fige autour de
348 000 à 351 000 installations à partir de 2019** et ne bouge plus. Ce sont les contrats
d'obligation d'achat de 20 ans signés entre 2006 et 2011.
**Depuis T1 2026, ce stock recule pour la première fois** (−822 puis −821 installations sur les
deux derniers trimestres).
> **Enjeu commercial à venir, à annoncer aux stagiaires :** les premiers contrats de 20 ans
> arrivent à échéance à partir de **2030**. Environ **350 000 installations résidentielles**
> devront alors choisir entre un nouveau contrat de vente, un basculement en autoconsommation
> (avec dépose/repose ou reconfiguration du comptage) ou une rénovation complète.
> **C'est un gisement de chantiers identifiable dès aujourd'hui dans l'Open Data.**
### 5.3 Rupture n° 2 — 2016-2021 : l'installation du modèle
- **2016** : apparition de la première ligne `Autoconsommation sans injection` dans les données
(8 installations au T1 2016). Le régime existe désormais administrativement.
- **2017** : l'arrêté tarifaire dit **« S17 »** crée la **prime à l'autoconsommation** et un tarif
d'achat de surplus. Effet immédiat : la part d'autoconsommation passe de **2,4 % à 5,5 %** en un an,
puis **10,2 %** fin 2018.
- **2021** : le franchissement des **30 %**. La bascule est symboliquement acquise.
### 5.4 Rupture n° 3 — 2022-2024 : l'emballement, puis le retournement
La crise énergétique de 2022 fait exploser le marché. **La part d'autoconsommation passe de
40 % à 66 % en deux ans**, et le parc en autoconsommation est **multiplié par 9,4 entre fin 2020
et le T2 2026** (95 268 → 892 994 installations), **par 22,8 depuis fin 2018**.
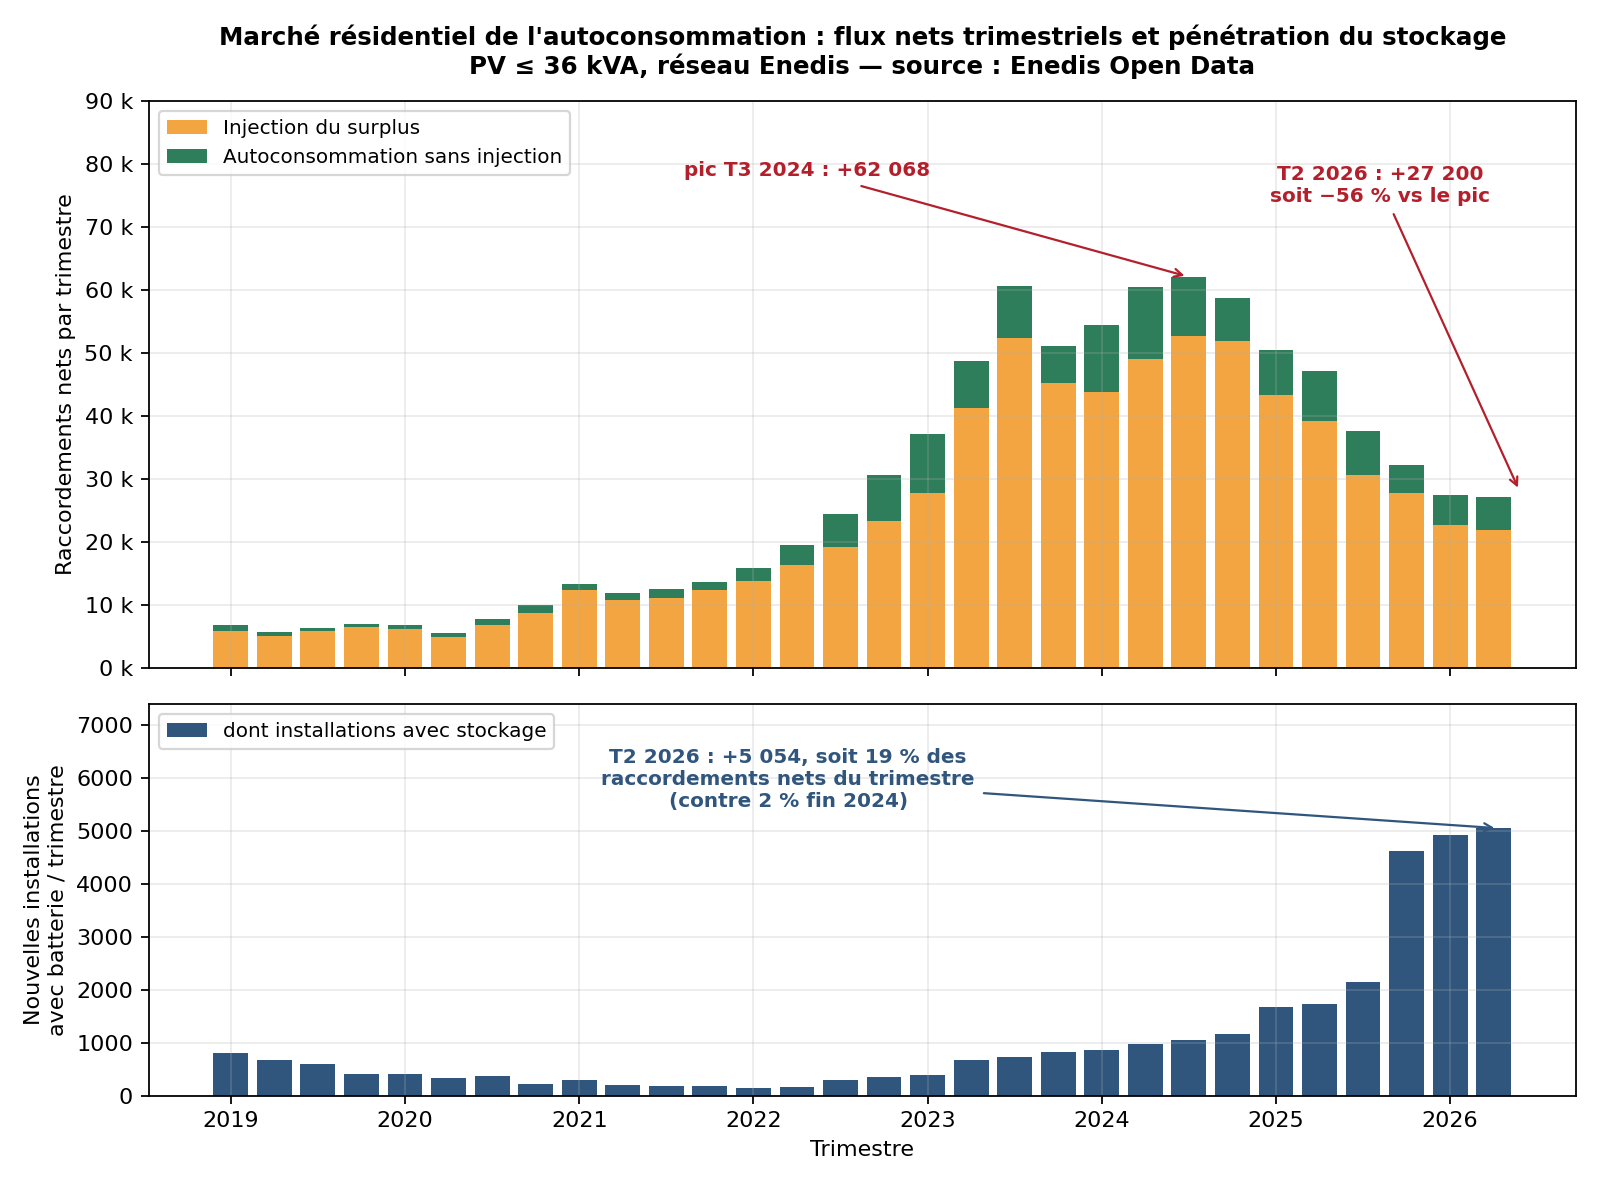
**Mais le stock cache le retournement.** C'est l'objet du § 6.
---
## 6. Le retournement de 2025-2026 : lire les flux, pas le stock
**C'est le point le plus important de ce module pour un chef d'entreprise.**
Le parc en autoconsommation continue de croître, donc les graphiques de stock montent toujours.
Pourtant **le marché s'est contracté de plus de moitié en sept trimestres**.
Flux nets trimestriels et pénétration du stockage, PV ≤ 36 kVA
### 6.1 Raccordements nets par trimestre, parc en autoconsommation ≤ 36 kVA
| Trimestre | Injection du surplus | Autoconso sans injection | **Total net** | Évolution |
|---|---|---|---|---|
| 2023 T3 | +52 337 | +8 224 | **+60 561** | — |
| 2023 T4 | +45 218 | +5 861 | **+51 079** | |
| 2024 T1 | +43 840 | +10 536 | **+54 376** | |
| 2024 T2 | +49 027 | +11 497 | **+60 524** | |
| **2024 T3** | +52 702 | +9 366 | **+62 068** | **← pic historique** |
| 2024 T4 | +51 828 | +6 826 | **+58 654** | −5 % |
| 2025 T1 | +43 292 | +7 224 | **+50 516** | −19 % vs pic |
| 2025 T2 | +39 288 | +7 854 | **+47 142** | −24 % |
| 2025 T3 | +30 718 | +6 972 | **+37 690** | **−39 %** |
| 2025 T4 | +27 841 | +4 384 | **+32 225** | **−48 %** |
| 2026 T1 | +22 687 | +4 746 | **+27 433** | **−56 %** |
| **2026 T2** | +21 947 | +5 253 | **+27 200** | **−56 %** |
### 6.2 Ce que le formateur doit faire dire aux stagiaires
1. **Le pic est daté : T3 2024.** Sept trimestres de baisse consécutive ensuite.
2. **La baisse est de −56 %**, elle porte **presque entièrement sur l'injection du surplus**
(−58 % : 52 702 → 21 947), c'est-à-dire sur le segment sensible au **tarif d'achat de surplus
et à la prime à l'autoconsommation**, tous deux fortement révisés à la baisse sur la période.
3. **L'autoconsommation sans injection résiste** (−44 % seulement, et remontée au T2 2026).
Ce segment est **moins dépendant des aides** — voir § 7.
4. **Le plancher semble atteint** : T1 et T2 2026 sont quasi identiques (+27 433 puis +27 200).
5. **Conséquence business directe** : une entreprise qui a bâti sa structure de coûts sur le rythme
de 2024 est aujourd'hui en surcapacité. C'est **le premier facteur de faillite du secteur**,
ce qui rejoint la conclusion n° 10 de la séquence 1.1 du support `02`.
> **Argument à ne pas tenir devant un client :** « le marché explose ». C'est faux depuis 2025.
> **Argument juste :** « le marché s'est assaini, les acteurs opportunistes se retirent,
> et la qualification RGE devient un critère de sélection ».
---
## 7. Deux signaux faibles à connaître avant ses concurrents
### 7.1 La puissance moyenne posée monte — sauf dans un segment
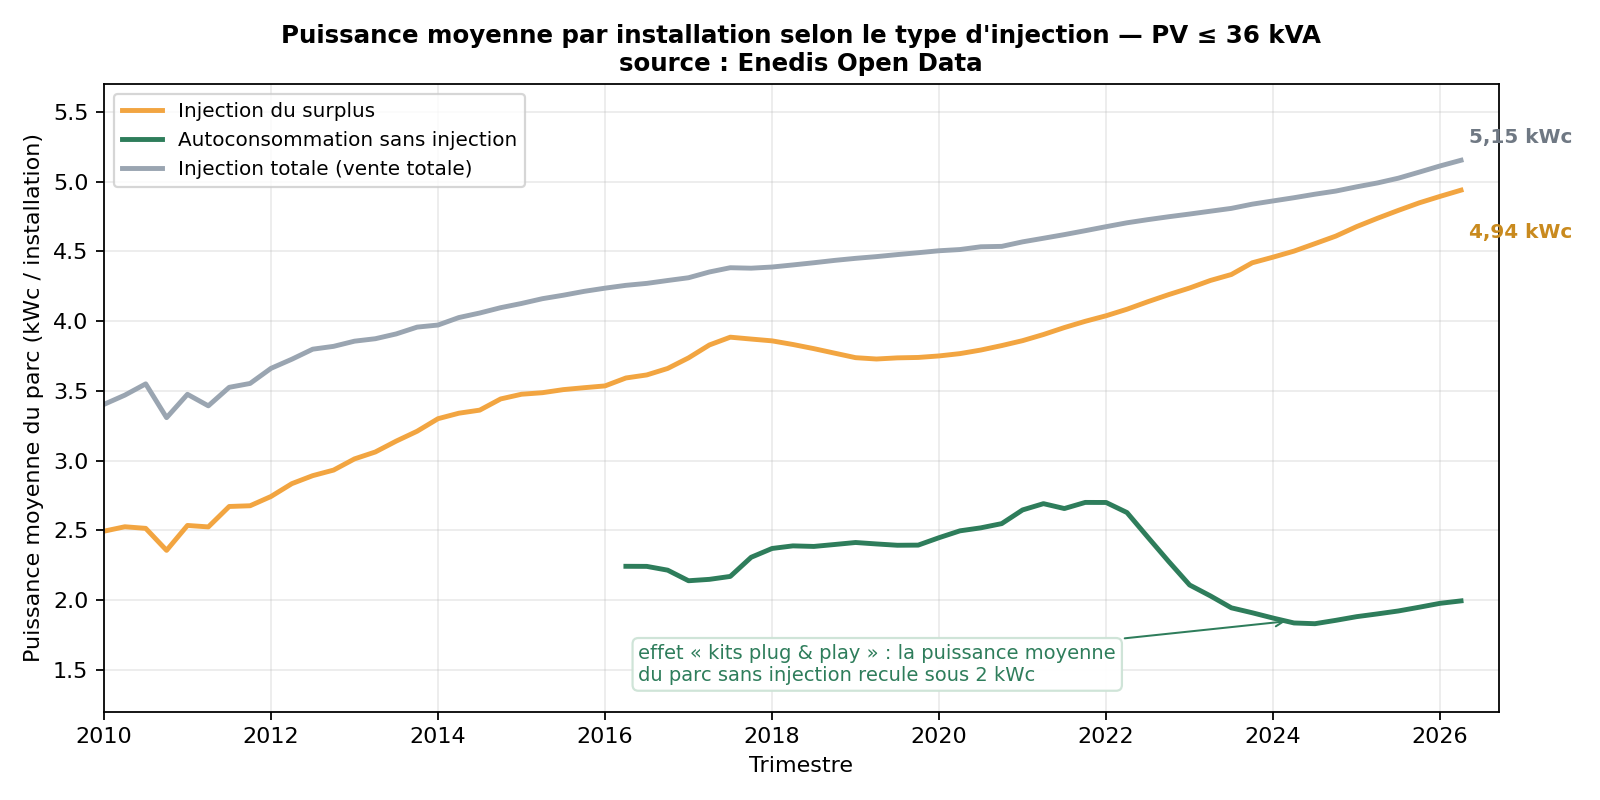
Puissance moyenne par installation selon le type d'injection
| Fin d'année | Injection du surplus | Autoconso sans injection | Injection totale |
|---|---|---|---|
| 2010 | 2,36 kWc | — | 3,31 kWc |
| 2016 | 3,66 kWc | 2,21 kWc | 4,29 kWc |
| 2019 | 3,74 kWc | 2,39 kWc | 4,49 kWc |
| 2021 | 4,00 kWc | **2,70 kWc** | 4,65 kWc |
| 2022 | 4,19 kWc | 2,28 kWc | 4,75 kWc |
| 2023 | 4,42 kWc | 1,91 kWc | 4,84 kWc |
| 2024 | 4,61 kWc | **1,85 kWc** | 4,93 kWc |
| 2025 | 4,85 kWc | 1,95 kWc | 5,07 kWc |
| **2026 T2** | **4,94 kWc** | **1,99 kWc** | **5,15 kWc** |
**Lecture n° 1 — le projet type grossit.** Une installation neuve en vente de surplus tourne
aujourd'hui autour de **5 kWc**, contre 3,7 kWc il y a sept ans. Effets combinés : modules
plus puissants (de 250 Wc à 450-500 Wc par module à surface quasi constante), électrification
des usages (pompe à chaleur, véhicule électrique, ballon thermodynamique), et raisonnement client
qui passe du « je teste » au « je couvre mes besoins ».
**Conséquence pour le couvreur : plus de modules, plus d'emprise en toiture, plus de fixations,
et une vérification de charpente qui n'est plus optionnelle** (voir `11` § 3).
**Lecture n° 2 — le segment sans injection se dédouble.** La puissance moyenne du parc sans
injection **culmine à 2,70 kWc fin 2021 puis chute à 1,85 kWc fin 2024**. Une moyenne de parc
cumulé ne baisse que si les entrants sont beaucoup plus petits que le stock : c'est la signature
statistique de l'arrivée massive des **kits solaires « plug & play »** de 400 Wc à 1,6 kWc,
posés au sol, sur balcon ou en autoinstallation, déclarés en autoconsommation sans injection.
> **Position professionnelle à faire adopter en séance.** Ces kits ne sont pas le marché du
> stagiaire, et il ne doit pas s'y opposer maladroitement. Il doit savoir dire :
> « ce type de kit fonctionne, il ne demande pas de qualification RGE parce qu'il **n'ouvre droit
> à aucune aide**, il ne pose ni question d'étanchéité de toiture ni d'engagement décennal.
> Ce que je vends, c'est une installation en toiture, garantie, éligible aux aides,
> et dimensionnée sur votre consommation réelle. Ce n'est pas le même produit. »
### 7.2 Le stockage décolle — brutalement, à partir de 2025
Le champ `stockage_existence` du même jeu de données permet d'isoler les installations
équipées d'un dispositif de stockage.
| Fin de période | Parc ≤ 36 kVA avec stockage | Part du parc | Dont surplus | Dont sans injection | **Part du flux net trimestriel** |
|---|---|---|---|---|---|
| 2019 T4 | 6 046 | 1,46 % | | | ≈ 5 % |
| 2021 T4 | 8 203 | 1,65 % | | | ≈ 1 % |
| 2023 T4 | 11 757 | 1,50 % | | | ≈ 2 % |
| 2024 T4 | 15 790 | 1,55 % | 12 222 | 3 541 | **2 %** |
| 2025 T4 | 25 978 | 2,18 % | 21 141 | 4 809 | **14 %** |
| 2026 T1 | 30 902 | 2,54 % | 25 462 | 5 410 | **18 %** |
| **2026 T2** | **35 956** | **2,89 %** | **29 884** | **6 038** | **19 %** |
**Le chiffre à retenir : la part du stockage dans les raccordements nets d'un trimestre est passée
de 2 % fin 2024 à 19 % au T2 2026.** Le parc avec batterie a **plus que doublé en dix-huit mois**
(15 790 → 35 956), alors que le marché global reculait de moitié.
**Interprétation à donner en séance.** Les deux mouvements sont liés, pas contradictoires :
quand le tarif d'achat de surplus baisse, la valeur du kWh injecté s'effondre, et **stocker devient
plus rentable que vendre**. Le stockage n'est plus un gadget de passionné, c'est la réponse
économique rationnelle à la baisse des tarifs d'achat.
> **Conséquences directes pour la formation :**
> - Le **dimensionnement** change : ratio DC/AC, onduleur hybride, couplage DC ou AC (`03` § 3) ;
> - Le **dossier administratif** change : CERFA d'attestation de conformité différent en présence
> d'un stockage, régime de neutre côté batterie, § 551.7 de la NF C 15-100-1
> (c'est exactement le cas d'école du module `12`, à 1,7 kWc avec batterie LFP) ;
> - La **sécurité incendie** change : local batterie, consignes pompiers, coupure d'urgence (`04` § 2) ;
> - La **maintenance** change : suivi de l'état de santé (SoH), cycles, garantie constructeur (`04` § 6).
>
> Le module `12` n'est donc pas un cas exotique : **il décrit la configuration vers laquelle
> le marché converge.**
---
## 8. La géographie : situer son territoire
**Part de l'autoconsommation dans le parc PV ≤ 36 kVA par région, fin T2 2026**
| Région | Installations en autoconso | Part du parc régional | Parc total ≤ 36 kVA | Puissance autoconso |
|---|---|---|---|---|
| Occitanie | 165 882 | **75,7 %** | 219 184 | 728 MW |
| Auvergne-Rhône-Alpes | 161 217 | 73,0 % | 220 983 | 774 MW |
| Nouvelle-Aquitaine | 132 470 | 74,4 % | 178 079 | 584 MW |
| Provence-Alpes-Côte d'Azur | 83 969 | 72,3 % | 116 066 | 376 MW |
| Bourgogne-Franche-Comté | 49 449 | 73,2 % | 67 546 | 229 MW |
| Hauts-de-France | 47 041 | 72,7 % | 64 736 | 193 MW |
| Centre-Val de Loire | 29 765 | 71,3 % | 41 734 | 125 MW |
| Île-de-France | 30 045 | 70,0 % | 42 929 | 114 MW |
| Grand-Est | 56 539 | 69,7 % | 81 122 | 265 MW |
| Normandie | 29 810 | 69,2 % | 43 093 | 128 MW |
| Bretagne | 42 917 | 68,8 % | 62 385 | 186 MW |
| **Pays de la Loire** | 63 890 | **61,1 %** | 104 578 | 280 MW |
| **Total Enedis** | **892 994** | **71,9 %** | **1 242 435** | **3 984 MW** |
**Départements aux extrêmes**
| Part la plus élevée | | Part la plus faible | |
|---|---|---|---|
| Pyrénées-Orientales | **82,4 %** | Mayenne | 56,1 % |
| Haute-Garonne | 79,6 % | Sarthe | 56,2 % |
| Aube | 78,2 % | Maine-et-Loire | 60,8 % |
| Lot · Dordogne | 77,4 % | Vendée | 61,6 % |
| Gironde | 77,3 % | Orne | 63,2 % |
**Volumes les plus importants** (nombre d'installations en autoconsommation) :
Haute-Garonne 35 101 · Gironde 34 366 · Hérault 28 765 · Isère 27 501 ·
Bouches-du-Rhône 26 988 · Gard 24 644 · Var 24 378 · Rhône 21 594.
### Comment lire cette carte sans dire de bêtise
1. **La part d'autoconsommation ne mesure pas l'ensoleillement.** L'Île-de-France (70,0 %) est
au-dessus de la Bretagne (68,8 %) et des Pays de la Loire (61,1 %). Ce n'est pas un indicateur
de gisement solaire, mais un **indicateur d'ancienneté du parc**.
2. **Les Pays de la Loire sont en bas du classement parce qu'ils étaient en haut il y a quinze ans.**
La Vendée, la Sarthe, la Mayenne et le Maine-et-Loire ont connu un boom précoce de la
**vente totale** en toiture agricole et pavillonnaire entre 2006 et 2011. Ce stock ancien pèse
encore dans le dénominateur. **Traduction commerciale : c'est là que le gisement de
renouvellement de contrat post-2030 est le plus dense.**
3. **Paris est un artefact.** 212 installations sur tout le département, dont 43,4 % en
autoconsommation : l'échantillon est trop petit pour être commenté. **Ne jamais citer un
pourcentage sans son effectif.**
---
## 9. L'autoconsommation collective : petit en volume, ×45 en cinq ans
Jeux `autoconsommation-collective-maille-enedis` et `-maille-region`.
| Trimestre | Opérations actives | Participants | dont producteurs | dont consommateurs | Puissance de production |
|---|---|---|---|---|---|
| 2021 T1 | 50 | 676 | 87 | 589 | 2,1 MVA |
| 2022 T4 | 149 | 2 010 | 280 | 1 730 | 8,3 MVA |
| 2023 T4 | 305 | 4 369 | 584 | 3 785 | 22,7 MVA |
| 2024 T4 | 698 | 8 342 | 1 110 | 7 232 | 73,6 MVA |
| 2025 T4 | 1 625 | 17 995 | 2 418 | 15 577 | 235,3 MVA |
| **2026 T2** | **2 276** | **25 497** | **3 379** | **22 118** | **382,3 MVA** |
**Lecture.** ×45 sur le nombre d'opérations et **×179 sur la puissance** depuis le T1 2021.
La croissance est **restée forte en 2025-2026 alors que l'individuel reculait** : +40 % d'opérations
sur les seuls deux derniers trimestres. Opération moyenne au T2 2026 : **168 kVA** et
**11,2 participants** (dont 9,7 consommateurs pour 1,5 producteur).
**Mais l'échelle reste modeste** : 2 276 opérations et 382 MVA, à comparer aux 892 994 installations
et 3 984 MW de l'autoconsommation individuelle résidentielle. **L'autoconsommation collective
représente environ 0,25 % des opérations et 9,6 % de la puissance d'autoconsommation résidentielle.**
> **Position à tenir.** L'autoconsommation collective est un marché **de niche à forte croissance**,
> dont les interlocuteurs sont des **syndics, bailleurs sociaux, collectivités et ASL** — pas des
> particuliers. Elle exige une **personne morale organisatrice (PMO)** et un périmètre géographique
> réglementé. Un artisan intégration au bâti peut y intervenir **en sous-traitance de pose**, rarement
> comme porteur de projet. À positionner ainsi dans la séq. 1.1.1 du support `02`.
---
## 10. Aller chercher les chiffres soi-même (démonstration projetée, 10 min)
**C'est la compétence la plus durable de ce module.** Les chiffres de ce support seront périmés ;
la méthode ne le sera pas.
### 10.1 Voie n° 1 — l'interface web, sans compétence technique
1. Aller sur **`opendata.enedis.fr`** ;
2. Rechercher **`parc des installations de production raccordées par département`** ;
3. Ouvrir l'onglet **Tableau** ou **Analyse** ;
4. Appliquer les filtres, dans cet ordre :
- `type_production` = **Photovoltaïque**
- `tranche` = **a-]0;36]**
- `fin_de_trimestre` = **le trimestre le plus récent**
- `nom_departement` = **son département**
5. Grouper par `type_injection` et lire `nombre_installations` et `puissance_mw` ;
6. Exporter en CSV pour l'archiver avec la date de consultation.
### 10.2 Voie n° 2 — l'API, pour un chiffre reproductible
L'API **Explore v2.1** est publique, sans clé. Structure d'une requête :
```
https://opendata.enedis.fr/api/explore/v2.1/catalog/datasets//records
?where=
&group_by=
&select=
&limit=100
```
**Exemple reproductible — le chiffre national d'autoconsommation résidentielle :**
```
https://opendata.enedis.fr/api/explore/v2.1/catalog/datasets/
historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc/records
?where=type_production%3D%27Photovolta%C3%AFque%27%20AND%20tranche%3D%27a-%5D0%3B36%5D%27
&group_by=annee%2Ctrimestre%2Ctype_injection
&select=sum(nombre_installations)%20as%20nb%2C%20sum(puissance_mw)%20as%20mw
&order_by=annee%2Ctrimestre&limit=100
```
Soit, en clair :
`where = type_production='Photovoltaïque' AND tranche='a-]0;36]'` ·
`group_by = annee,trimestre,type_injection` ·
`select = sum(nombre_installations) as nb, sum(puissance_mw) as mw`.
Le résultat est du JSON, directement exploitable dans un tableur ou un script.
> **Note technique pour le formateur.** L'ancien domaine **`data.enedis.fr` redirige vers
> `opendata.enedis.fr`** depuis la refonte du portail, et l'ancienne couche de compatibilité
> d'API ne répond plus sur toutes les routes (message *« Cette couche de compatibilité pour la
> version d'API précédente ne supporte pas cette requête »*). **Toujours utiliser le nouveau
> domaine et la route `/api/explore/v2.1/`.** Un lien enregistré avant 2026 dans un support ancien
> est probablement mort : c'est un point à vérifier avant la session.
### 10.3 Fiche de veille à distribuer aux stagiaires
| Quoi | Où | Quand |
|---|---|---|
| Parc PV et autoconsommation, national et départemental | `opendata.enedis.fr` | **chaque trimestre** |
| Autoconsommation collective | `opendata.enedis.fr` | chaque trimestre |
| Tarifs d'achat et prime à l'autoconsommation (S21 et successeurs) | délibérations **CRE** | **chaque trimestre** |
| Production PV nationale et mix électrique | **Bilan électrique RTE** | annuel |
| Registre national des installations de production (France entière, ELD et ZNI incluses) | **ORE / SDES** | semestriel |
| File d'attente de raccordement | Open Data Enedis, jeu `historique-file-dattente-des-demandes-de-raccordement-de-production` | trimestriel |
---
## 11. Les six pièges de lecture
| # | Piège | Ce qui est faux | Formulation juste |
|---|---|---|---|
| **1** | **Confondre le périmètre** | « En France, il y a 1,24 million d'installations PV résidentielles » | « Sur le réseau Enedis, soit ~95 % du territoire hors Corse, ZNI et ELD, … ». Le chiffre France entière est **supérieur** |
| **2** | **Lire le stock au lieu du flux** | « Le marché est en pleine croissance, le parc augmente » | Le **parc** croît, le **marché** recule de 56 % depuis le T3 2024. Le stock est un cumul, il ne peut quasiment pas baisser |
| **3** | **Confondre kVA et kWc** | « Tranche ≤ 36 kVA, donc installations ≤ 36 kWc » | `tranche` = **puissance de raccordement en kVA** ; `puissance_mw` = **puissance crête**. Les deux sont différentes et distinctes du kWh (voir `12` § 6) |
| **4** | **Confondre puissance et production** | « 3 984 MW d'autoconsommation, donc 3 984 MWh » | Un MW est une puissance crête en STC. La production dépend du gisement, de l'orientation et du Pr (`03` § 5) |
| **5** | **Citer un pourcentage sans son effectif** | « À Paris, seulement 43 % du parc est en autoconsommation » | 212 installations au total : l'échantillon n'est pas commentable |
| **6** | **Prendre un dernier trimestre pour une tendance** | « L'autoconsommation sans injection est repartie, +19 % au T2 2026 » | Les données sont **révisées** d'un trimestre à l'autre et le dernier point est le moins stable. Raisonner sur **quatre trimestres glissants** |
> **Piège n° 2 bis, spécifique au commercial.** Un « −56 % de raccordements » ne se dit pas
> devant un client. Ce qui se dit : « le marché a été très spéculatif en 2023-2024, beaucoup
> d'acteurs sont partis, et vous avez aujourd'hui intérêt à choisir une entreprise qui sera encore
> là dans dix ans pour la maintenance ». **La donnée sert l'argumentaire, elle ne le remplace pas.**
---
## 12. TP 13 — « Mon département en cinq minutes » (25 min)
**Modalité :** binômes, 1 poste informatique pour 2, accès Wi-Fi.
**Livrable :** une fiche recto à conserver dans le classeur commercial.
### Énoncé
1. Sur `opendata.enedis.fr`, ouvrir le jeu
`parc-des-installations-de-production-raccordees-par-departement-historique`.
2. Filtrer sur **son propre département**, `type_production = Photovoltaïque`,
`tranche = a-]0;36]`, **dernier trimestre disponible**.
3. Renseigner la fiche :
| Ligne | Valeur | Source du chiffre |
|---|---|---|
| Département et trimestre de référence | | |
| Parc PV ≤ 36 kVA total (installations) | | `nombre_installations`, toutes injections |
| dont **injection totale** | | |
| dont **injection du surplus** | | |
| dont **autoconsommation sans injection** | | |
| **Part de l'autoconsommation** (%) | | (surplus + sans inj.) / total |
| Écart à la moyenne Enedis (71,9 %) | + ou − … points | |
| Puissance moyenne du parc en surplus (kWc) | | `puissance_mw` × 1000 / `nombre_installations` |
| Nombre d'installations en **injection totale** | | ← gisement de renouvellement post-2030 |
4. Comparer avec le **département voisin** et **formuler une hypothèse d'explication**
(ancienneté du parc ? boom agricole ancien ? densité urbaine ? tissu d'installateurs ?).
5. Rédiger en **trois phrases maximum** l'accroche que l'on utilisera en rendez-vous client.
### Corrigé formateur — critères d'acceptation
| Critère | Attendu |
|---|---|
| Les filtres sont les bons | `type_production`, `tranche`, `fin_de_trimestre` tous les trois appliqués |
| Le calcul de la part est juste | surplus **+** sans injection au numérateur — l'oubli du second est l'erreur la plus fréquente |
| Le trimestre est cité | Un chiffre sans date de référence est invalide |
| Le périmètre est énoncé | La mention « réseau Enedis » ou « hors ELD/ZNI » figure sur la fiche |
| L'hypothèse est plausible et prudente | Formulée comme hypothèse, pas comme fait |
| Les trois phrases sont utilisables | Pas de « le marché explose », pas de promesse de rentabilité, pas de pourcentage sans effectif |
**Exemple de livrable attendu (Haute-Garonne, T2 2026) :**
> « Sur le réseau Enedis en Haute-Garonne, au deuxième trimestre 2026, 44 077 installations
> photovoltaïques de moins de 36 kVA sont raccordées, dont 35 101 en autoconsommation — soit
> 79,6 %, nettement au-dessus de la moyenne nationale de 71,9 %. La puissance moyenne posée
> approche 5 kWc, et une installation neuve sur cinq est aujourd'hui livrée avec une batterie.
> Ici, l'autoconsommation n'est pas une nouveauté : c'est le standard. »
### Variante courte (10 min, sans poste informatique)
Le formateur projette le tableau régional du § 8 et demande à chaque stagiaire de :
situer sa région, dire si elle est au-dessus ou en-dessous de 71,9 %, et **proposer une explication**.
Puis correction collective avec le piège n° 1 de la géographie (§ 8, point 1).
---
## 13. Quiz flash — 10 questions
**1.** Dans les données Enedis, « injection du surplus » correspond au modèle économique :
☐ vente totale ☐ autoconsommation avec vente du surplus ☐ autoconsommation totale
**2.** L'Open Data Enedis couvre :
☐ toute la France ☐ ~95 % du réseau de distribution, hors Corse, ZNI et ELD ☐ la seule métropole
**3.** Fin du T2 2026, la part de l'autoconsommation dans le parc PV ≤ 36 kVA du réseau Enedis est
d'environ : ☐ 45 % ☐ 60 % ☐ **72 %** ☐ 90 %
**4.** Le résidentiel (≤ 36 kVA) représente dans le parc PV Enedis :
☐ 93 % des installations et 19 % de la puissance
☐ 19 % des installations et 93 % de la puissance
☐ 93 % des installations et 93 % de la puissance
**5.** Entre le T3 2024 et le T2 2026, le nombre de **raccordements nets par trimestre** en
autoconsommation résidentielle a : ☐ augmenté de 56 % ☐ stagné ☐ **baissé de 56 %**
**6.** Le parc en **injection totale** ≤ 36 kVA est figé autour de 350 000 installations depuis 2019
parce que : ☐ Enedis a arrêté de les compter ☐ ce sont les contrats d'obligation d'achat de 20 ans
signés vers 2006-2011, qui ne bougent plus ☐ la vente totale est interdite
**7.** La part des installations **avec stockage** dans les raccordements nets trimestriels est passée
de 2 % fin 2024 à : ☐ 4 % ☐ 9 % ☐ **19 %** ☐ 40 %
**8.** La puissance moyenne du parc en « autoconsommation sans injection » a **baissé** de 2,70 kWc
(2021) à moins de 2 kWc. L'explication la plus probable est :
☐ les modules sont moins puissants ☐ l'arrivée massive de petits kits « plug & play »
☐ une erreur d'Enedis ☐ les clients brident leurs installations
**9.** Le champ `tranche = a-]0;36]` désigne :
☐ une puissance crête ≤ 36 kWc ☐ une **puissance de raccordement ≤ 36 kVA**
☐ une production ≤ 36 MWh/an
**10.** Un client vous dit : « j'ai lu que le solaire explose en France ». La réponse professionnelle est :
☐ « oui, c'est le moment d'acheter »
☐ « le parc continue de grossir, mais le nombre de nouveaux raccordements a été divisé par deux
depuis fin 2024 ; le marché s'assainit »
☐ « non, c'est fini »
### Corrigé commenté
| Q | Réponse | Justification |
|---|---|---|
| 1 | **Autoconsommation avec vente du surplus** | Soutirage et injection sur le même point de livraison ; ouvre droit à la prime |
| 2 | **~95 %, hors Corse, ZNI et ELD** | Les chiffres Enedis sont un **plancher**, pas un total France |
| 3 | **72 %** | 892 994 / 1 242 435 = 71,9 % au T2 2026 |
| 4 | **93 % des installations, 19 % de la puissance** | 1 242 435 / 1 329 827 et 5 785 / 30 806 MW |
| 5 | **Baissé de 56 %** | +62 068 au T3 2024 → +27 200 au T2 2026. Le **stock** monte, le **flux** baisse |
| 6 | **Contrats d'obligation d'achat de 20 ans** | Échéances à partir de 2030 : gisement de renouvellement à anticiper |
| 7 | **19 %** | 5 054 installations avec batterie sur +27 200 nets au T2 2026 |
| 8 | **Petits kits « plug & play »** | Une moyenne de parc cumulé ne recule que si les entrants sont plus petits que le stock |
| 9 | **Puissance de raccordement ≤ 36 kVA** | kVA ≠ kWc ≠ kWh — piège récurrent du QCM officiel et du portail GRD (`12` § 6) |
| 10 | **« Le parc grossit, les raccordements ont été divisés par deux, le marché s'assainit »** | Sincérité + argument de pérennité de l'entreprise, qui sert la vente |
---
## 14. Mémo de poche — autoconsommation résidentielle en chiffres
```
SOURCE opendata.enedis.fr · Licence Ouverte v2.0 · MAJ TRIMESTRIELLE · API /explore/v2.1/
PÉRIMÈTRE ~95 % du réseau · HORS Corse, ZNI (DOM), ELD → chiffre PLANCHER, jamais « la France »
FILTRES type_production=Photovoltaïque · tranche=a-]0;36] · dernier fin_de_trimestre
AUTOCONSO = « Injection du surplus » + « Autoconsommation sans injection »
PARC T2 2026 (≤ 36 kVA) 1 242 435 installations · 5 785 MW
dont autoconsommation 892 994 (71,9 %) · 3 984 MW
dont injection totale 349 441 → contrats 20 ans, échéances dès 2030
POIDS DU RÉSIDENTIEL 93 % des installations · 19 % de la puissance PV Enedis
TRAJECTOIRE 2015 : 1 % · 2018 : 10 % · 2021 : 30 % · 2023 : 55 % · 2026 : 72 %
× 9,4 depuis fin 2020 · × 22,8 depuis fin 2018
BASCULES 2017 arrêté S17 (prime) · 2021 seuil 30 % · T3 2024 PIC DU MARCHÉ
MARCHÉ PIC T3 2024 = +62 068 nets/trimestre → T2 2026 = +27 200 ( −56 % )
⚠ LE STOCK MONTE, LE FLUX BAISSE. Toujours regarder le FLUX.
PROJET TYPE surplus 4,94 kWc · sans injection 1,99 kWc (kits plug & play) · vente totale 5,15 kWc
STOCKAGE 35 956 installations (2,9 % du parc) · 19 % des raccordements du trimestre
(2 % fin 2024) → onduleur hybride, CERFA spécifique, SLT batterie, consignes pompiers
ACC 2 276 opérations · 25 497 participants · 382 MVA · × 45 depuis 2021 · niche en croissance
TERRITOIRE moyenne 71,9 % · Occitanie 75,7 % · Pays de la Loire 61,1 % (parc ancien vente totale)
haut : Pyrénées-Orientales 82,4 % · bas : Mayenne 56,1 % · Paris = 212 installs, NON COMMENTABLE
6 PIÈGES 1 périmètre · 2 stock≠flux · 3 kVA≠kWc · 4 puissance≠production
5 % sans effectif · 6 dernier trimestre ≠ tendance
```
---
## 15. Rattachement au reste du parcours
| Support | Lien |
|---|---|
| `02` § 1.1.2 | Les trois modèles économiques — ce chapitre les **chiffre** |
| `02` § 1.1.3 | « Chiffres de cadrage `[À ACTUALISER]` » — ce chapitre **fournit la source et la méthode** |
| `02` § 1.1.4 | Dérives commerciales — le § 11 ajoute les **dérives d'usage de la donnée** |
| `02` § 1.5 | Incitations financières — le § 6 montre l'**élasticité du marché aux tarifs** |
| `03` § 3 | Systèmes — le § 7.2 justifie l'importance croissante de l'**onduleur hybride** |
| `04` § 2 et § 6 | Risques électriques et maintenance — conséquences du **stockage** |
| `11` § 3 | Charge en toiture — le § 7.1 montre que le **projet type grossit** |
| `12` | Dossier administratif avec batterie — le § 7.2 montre que ce cas devient **la norme** |
| `08` | Ressources réglementaires — le § 10.3 complète la **fiche de veille trimestrielle** |
---
## 16. Note d'actualisation pour le formateur `[À ACTUALISER]`
**Tous les chiffres de ce chapitre sont datés du T2 2026** (données Enedis publiées le
17 juillet 2026, consultées en septembre 2026).
**Avant chaque session**, exécuter la procédure du § 10.2 et mettre à jour :
- [ ] le **dernier trimestre disponible** (§ 5.1, § 6.1, § 8) ;
- [ ] la **part nationale d'autoconsommation** (71,9 % au T2 2026) ;
- [ ] le **flux net du dernier trimestre** et l'écart au pic du T3 2024 (§ 6.1) ;
- [ ] la **part du stockage** dans le flux (19 % au T2 2026) — c'est l'indicateur qui bouge le plus vite ;
- [ ] les **puissances moyennes** (§ 7.1) ;
- [ ] la **ligne du département de la session** (§ 8), à préparer avant l'arrivée des stagiaires ;
- [ ] les **chiffres de l'autoconsommation collective** (§ 9) ;
- [ ] la **régénération des trois graphiques** de `/img/formation/` si le support est projeté.
**Régénération automatique des graphiques :**
```
python3 scripts/generer-graphiques-enedis.py
```
Le script interroge directement l'API Enedis, recalcule les trois figures avec le dernier trimestre
publié et les réécrit dans `/img/formation/`. Il ne demande **aucune clé d'API**, seulement `matplotlib`.
Les annotations chiffrées des graphiques sont en dur dans le script : **les ajuster en même temps que
le texte du support.**
> **Deux points de vigilance méthodologique.**
> 1. Les données Enedis sont **révisées** : le dernier trimestre publié peut évoluer lors de la
> publication suivante, et certains libellés de région ont changé de casse entre deux millésimes.
> Ne jamais bâtir un raisonnement sur le seul dernier point.
> 2. Le portail a **changé de domaine** (`data.enedis.fr` → `opendata.enedis.fr`) et l'ancienne
> couche d'API n'est plus complètement fonctionnelle. Vérifier les liens avant la session.
---
Citilience — https://citilience.fr. Réutilisation libre avec mention de la source.