Jeu de données · Licence ouverte
L'autoconsommation solaire en France, en chiffres
Parc photovoltaïque résidentiel raccordé au réseau Enedis, 2010 à T2 2026 : stock par régime d'injection, flux trimestriels, part du stockage. Source primaire en licence ouverte.
Le périmètre, avant tout chiffre
Ces données proviennent d'Enedis, gestionnaire du réseau public de distribution, qui couvre environ 95 % du territoire. La Corse, les zones non interconnectées et les territoires des entreprises locales de distribution en sont absents. Il faut donc lire ces chiffres comme un plancher, et parler « du réseau de distribution », pas « de la France ».
Le découpage retenu ici est la tranche de puissance de raccordement inférieure ou égale à 36 kVA. C'est le domaine du branchement domestique, donc le meilleur indicateur disponible du résidentiel. Attention à ne pas confondre les kVA de raccordement avec les kWc de puissance crête : une installation de 9 kWc peut être raccordée en 12 kVA.
Trois régimes, trois modèles économiques
Le gestionnaire de réseau ne classe pas les installations par intention commerciale mais par ce qu'il observe sur le point de livraison.
- Injection totale
- Toute la production part sur le réseau, aucun soutirage compensé. Vente en totalité, contrat d'achat.
- Injection du surplus
- Soutirage et injection sur le même point de livraison. Autoconsommation avec vente du surplus.
- Autoconsommation sans injection
- Aucune injection déclarée. Autoconsommation totale.
Dans toute cette page, « autoconsommation » désigne la somme des deux derniers régimes. C'est la définition employée par Enedis lui-même.
La bascule 2010-2026
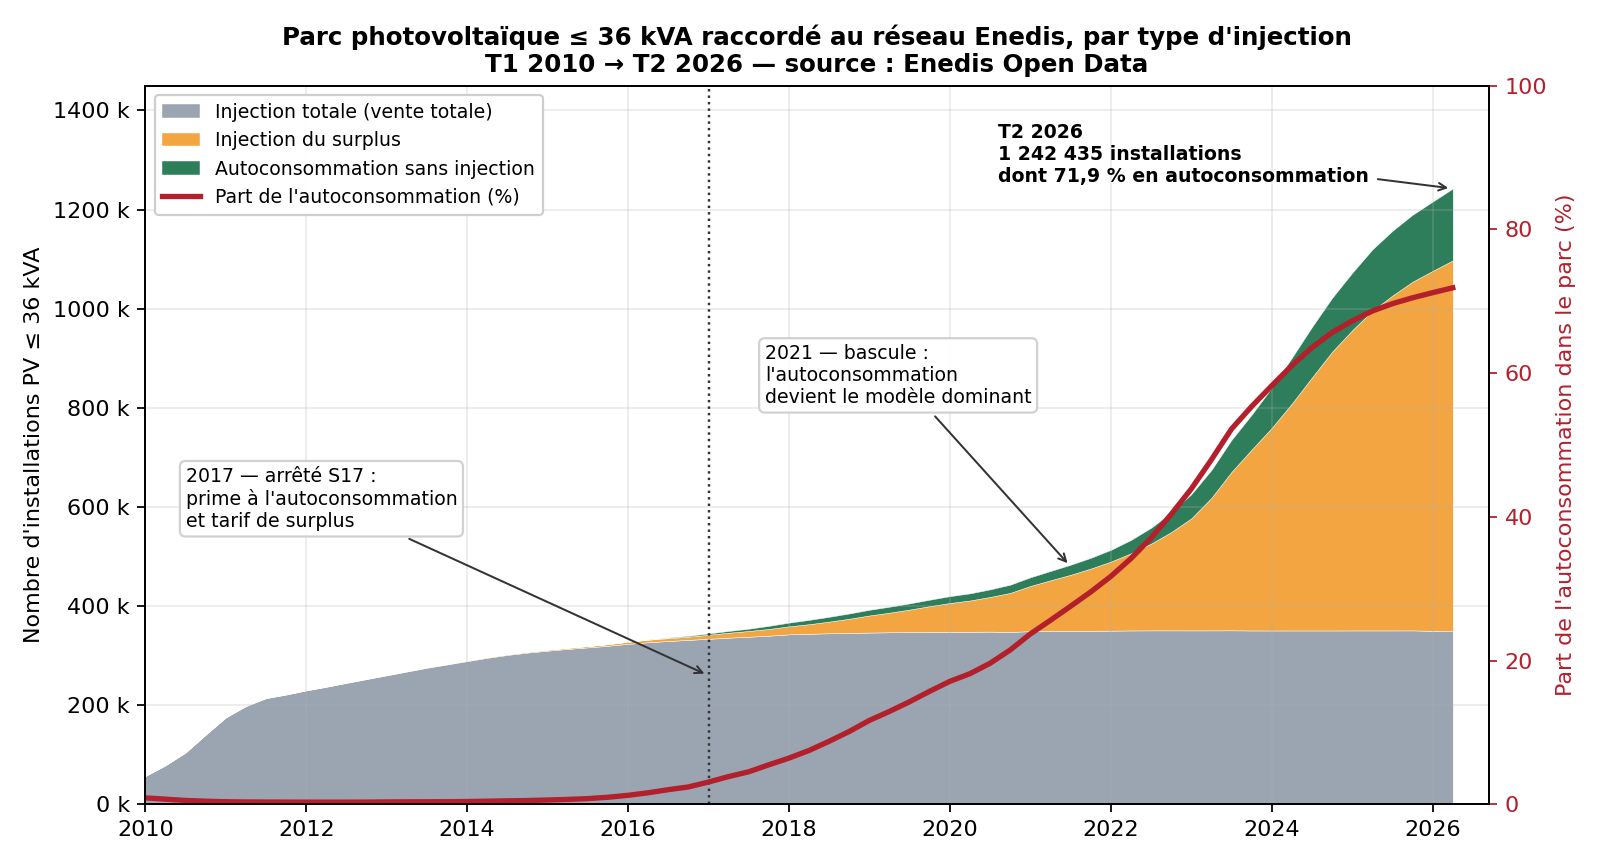
| Fin de période | Parc ≤ 36 kVA | Injection totale | Injection du surplus | Sans injection | Part autoconso |
|---|---|---|---|---|---|
| 2010 T4 | 141 294 | 140 656 | 638 | 0 | 0,5 % |
| 2015 T4 | 323 285 | 320 051 | 3 234 | 0 | 1,0 % |
| 2017 T4 | 360 302 | 340 428 | 13 579 | 6 295 | 5,5 % |
| 2019 T4 | 413 038 | 347 987 | 52 003 | 13 048 | 15,7 % |
| 2021 T4 | 497 467 | 350 409 | 125 355 | 21 703 | 29,6 % |
| 2022 T4 | 588 761 | 351 156 | 198 227 | 39 378 | 40,4 % |
| 2023 T4 | 786 111 | 350 945 | 364 797 | 70 369 | 55,4 % |
| 2024 T4 | 1 021 704 | 350 916 | 562 194 | 108 594 | 65,7 % |
| 2025 T4 | 1 189 445 | 351 084 | 703 333 | 135 028 | 70,5 % |
| 2026 T2 | 1 242 435 | 349 441 | 747 967 | 145 027 | 71,9 % |
Pendant cinq ans, l'autoconsommation n'existe pas : moins de 1 % du parc. Les tarifs d'achat de l'époque, jusqu'à 60 centimes par kilowattheure en intégration au bâti, rendaient la vente totale seule rationnelle. Le régime sans injection n'apparaît dans les données qu'en 2016. La création d'une prime à l'autoconsommation en 2017 fait passer la part d'autoconsommation de 2,4 % à 5,5 % en un an, puis la crise énergétique de 2022 la propulse de 40 % à 66 % en deux ans.
Un détail mérite attention : le parc en injection totale se fige autour de 350 000 installations à partir de 2019, et recule pour la première fois en 2026. Ce sont les contrats d'obligation d'achat de vingt ans signés entre 2006 et 2011. Les premiers arrivent à échéance à partir de 2030, ce qui placera environ 350 000 foyers devant un choix : nouveau contrat de vente, bascule en autoconsommation, ou rénovation complète.
Le retournement de marché : lire les flux, pas le stock
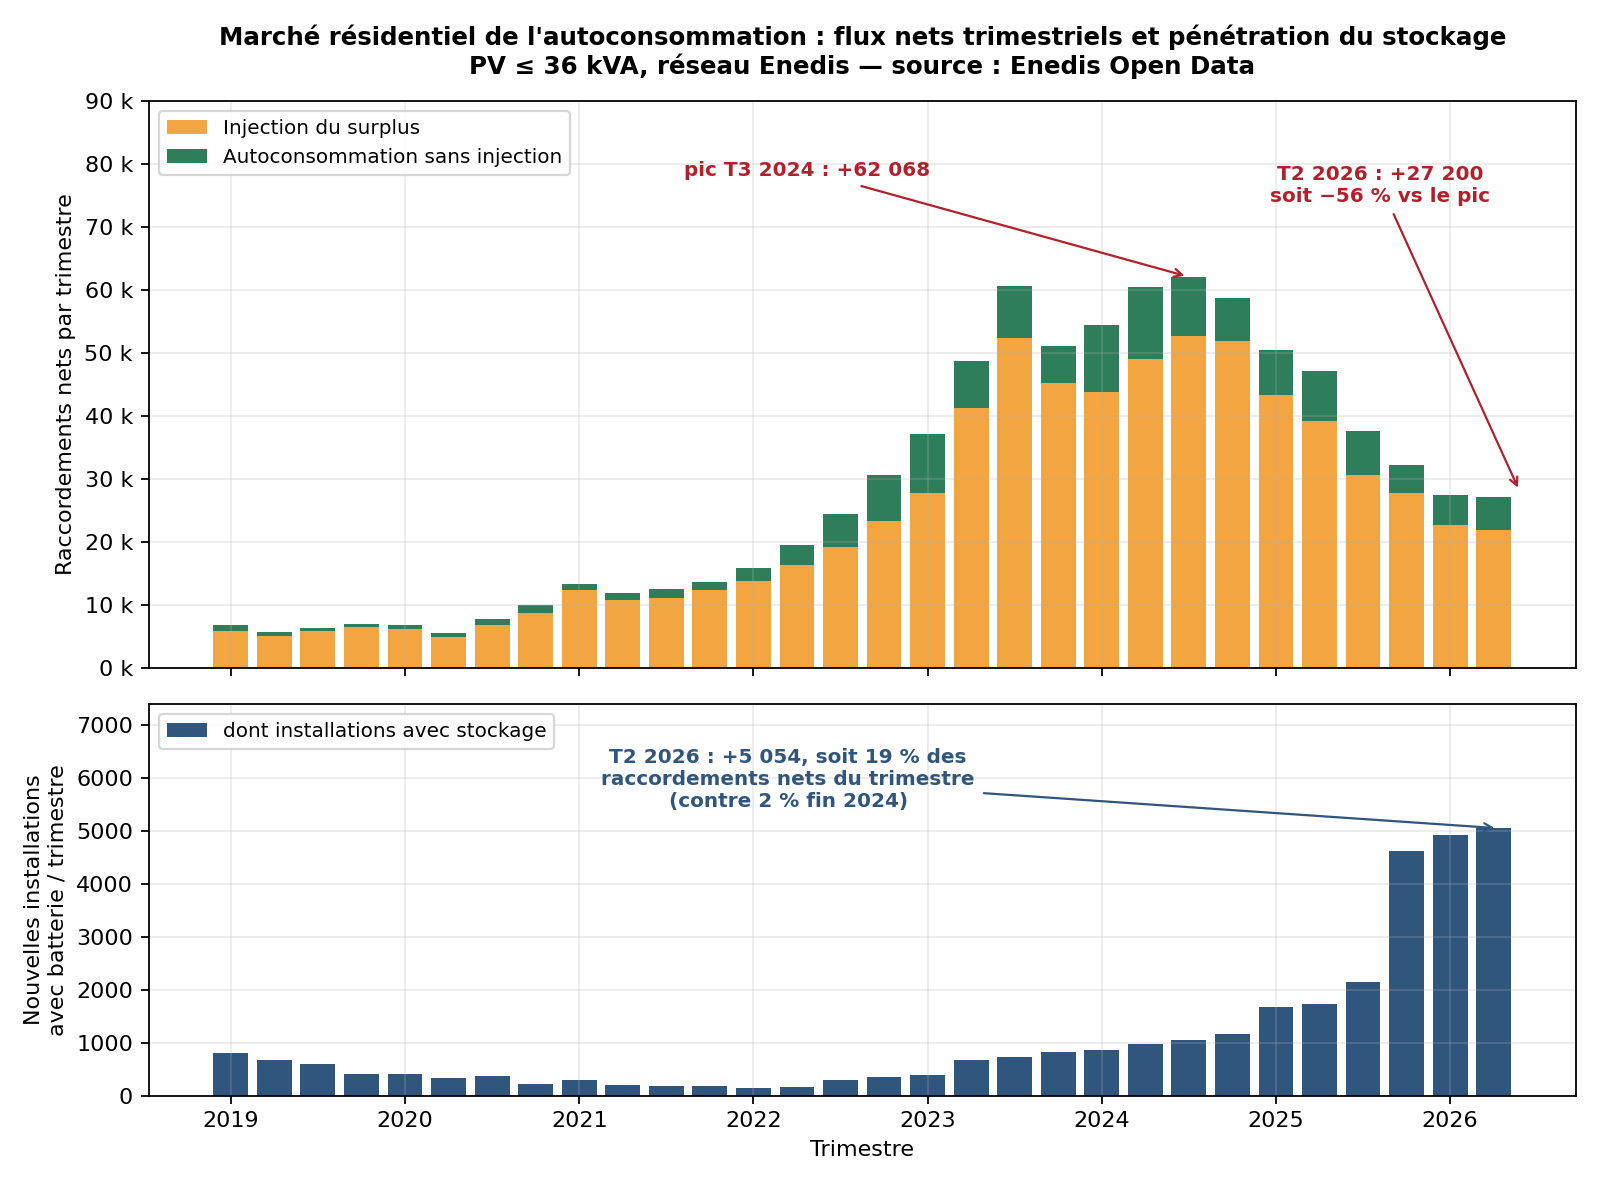
C'est l'erreur de lecture la plus fréquente sur ce jeu de données. Le parc cumulé monte toujours, donc les graphiques de stock montent toujours. Mais le nombre de raccordements par trimestre, lui, s'est effondré.
| Trimestre | Injection du surplus | Sans injection | Total net | Écart au pic |
|---|---|---|---|---|
| 2023 T3 | +52 337 | +8 224 | +60 561 | — |
| 2023 T4 | +45 218 | +5 861 | +51 079 | |
| 2024 T1 | +43 840 | +10 536 | +54 376 | |
| 2024 T2 | +49 027 | +11 497 | +60 524 | |
| 2024 T3 | +52 702 | +9 366 | +62 068 | pic |
| 2024 T4 | +51 828 | +6 826 | +58 654 | −5 % |
| 2025 T1 | +43 292 | +7 224 | +50 516 | −19 % |
| 2025 T2 | +39 288 | +7 854 | +47 142 | −24 % |
| 2025 T3 | +30 718 | +6 972 | +37 690 | −39 % |
| 2025 T4 | +27 841 | +4 384 | +32 225 | −48 % |
| 2026 T1 | +22 687 | +4 746 | +27 433 | −56 % |
| 2026 T2 | +21 947 | +5 253 | +27 200 | −56 % |
Le pic est daté : troisième trimestre 2024, avec 62 068 raccordements nets. Sept trimestres de baisse consécutive suivent, jusqu'à 27 200, soit une contraction de 56 %. La baisse porte presque entièrement sur l'injection du surplus, le segment sensible au tarif d'achat et à la prime, tous deux fortement révisés à la baisse sur la période. L'autoconsommation sans injection résiste mieux, avec 44 % de recul et une remontée au deuxième trimestre 2026.
Le stockage, contre-tendance
| Fin de période | Parc avec stockage | Part du parc | Part du flux trimestriel |
|---|---|---|---|
| 2019 T4 | 6 046 | 1,46 % | ≈ 5 % |
| 2021 T4 | 8 203 | 1,65 % | ≈ 1 % |
| 2023 T4 | 11 757 | 1,50 % | ≈ 2 % |
| 2024 T4 | 15 790 | 1,55 % | 2 % |
| 2025 T4 | 25 978 | 2,18 % | 14 % |
| 2026 T1 | 30 902 | 2,54 % | 18 % |
| 2026 T2 | 35 956 | 2,89 % | 19 % |
Voilà le chiffre le plus intéressant de ce jeu de données : la part du stockage dans les raccordements d'un trimestre passe de 2 % fin 2024 à 19 % au deuxième trimestre 2026. Le parc équipé d'une batterie a plus que doublé en dix-huit mois, pendant que le marché global reculait de moitié.
Les deux mouvements ne se contredisent pas, ils s'expliquent l'un par l'autre. Quand le tarif de rachat du surplus baisse, la valeur du kilowattheure injecté s'effondre, et stocker devient plus rentable que vendre. Le stockage cesse d'être un équipement de passionné pour devenir la réponse économique à la baisse des tarifs.
La taille des installations
| Fin de période | Injection du surplus | Sans injection | Injection totale |
|---|---|---|---|
| 2016 | 3,66 kWc | 2,21 kWc | 4,29 kWc |
| 2019 | 3,74 kWc | 2,39 kWc | 4,49 kWc |
| 2021 | 4,00 kWc | 2,70 kWc | 4,65 kWc |
| 2023 | 4,42 kWc | 1,91 kWc | 4,84 kWc |
| 2024 | 4,61 kWc | 1,85 kWc | 4,93 kWc |
| 2025 | 4,85 kWc | 1,95 kWc | 5,07 kWc |
| 2026 T2 | 4,94 kWc | 1,99 kWc | 5,15 kWc |
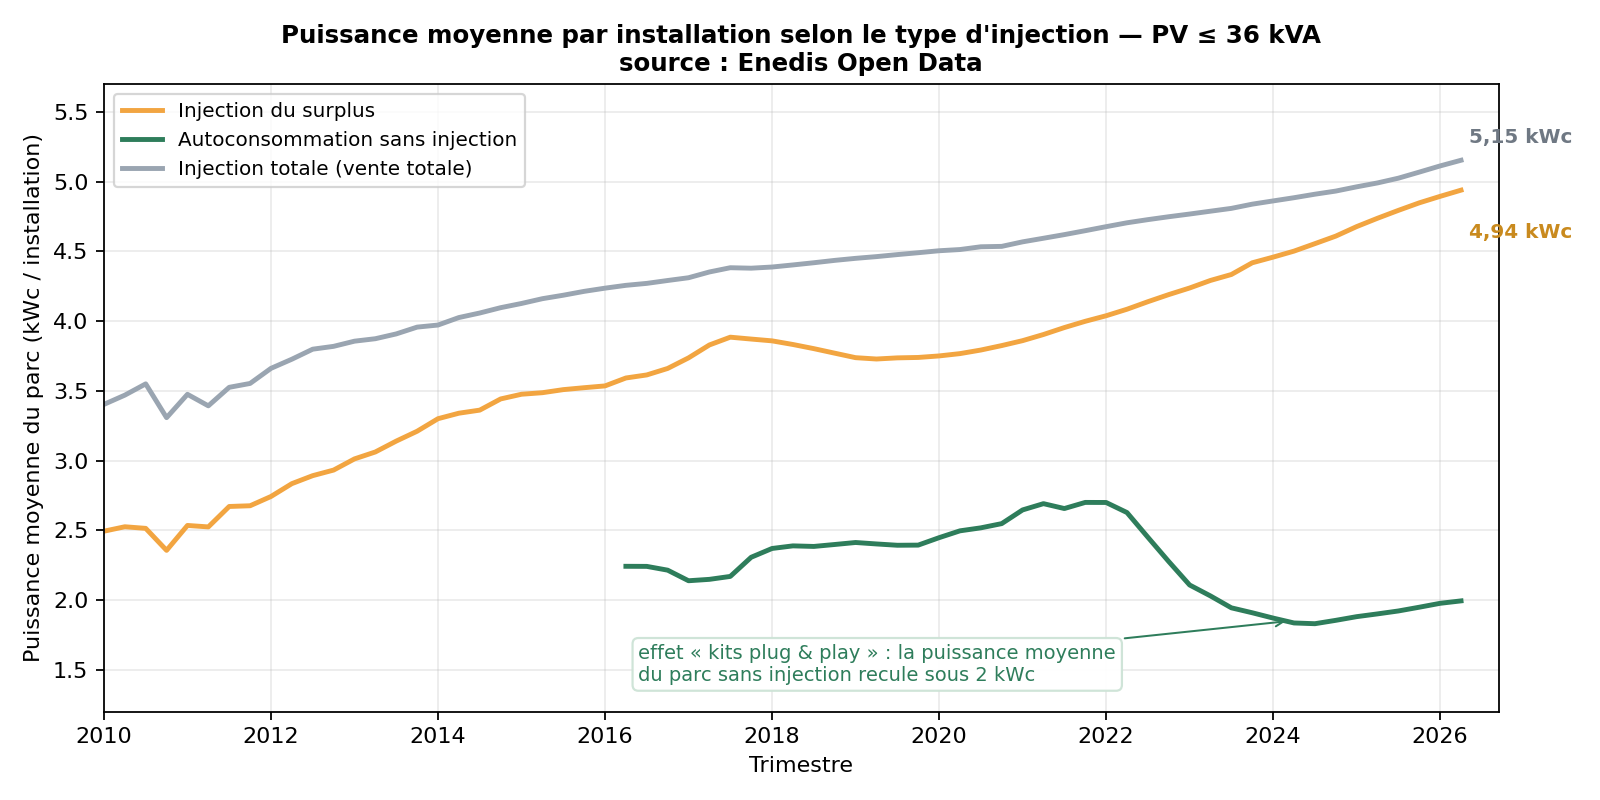
Deux mouvements opposés se lisent ici. Le projet en vente de surplus grossit, de 3,7 kWc il y a sept ans à près de 5 kWc aujourd'hui : modules plus puissants à surface équivalente, électrification des usages, et clients qui passent du test à la couverture de leurs besoins.
À l'inverse, la puissance moyenne du segment sans injection culmine à 2,70 kWc fin 2021 puis chute à 1,85 kWc fin 2024. Une moyenne de parc cumulé ne baisse que si les entrants sont nettement plus petits que le stock existant. C'est la signature statistique des kits solaires prêts à brancher, de 400 watts-crête à 1,6 kWc, posés au sol ou sur balcon.
Requêter ces données soi-même
Le portail Open Data d'Enedis expose une API REST sans clé ni compte. Les valeurs de cette page se reconstituent avec une seule requête, en filtrant sur la filière photovoltaïque et la tranche de puissance.
https://opendata.enedis.fr/api/explore/v2.1/catalog/datasets/
  historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc/records
  ?where=type_production="Photovoltaïque" AND tranche="a-]0;36]"
  &group_by=annee,trimestre,type_injection
  &select=sum(nb_installations),sum(puissance_mw)
  &limit=100
Les jeux de données sont mis à jour chaque trimestre. Vérifiez toujours le dernier trimestre disponible avant de reprendre un chiffre : celui affiché ici porte sur le deuxième trimestre 2026.
Questions fréquentes
Ces chiffres couvrent-ils toute la France ?
Non. Enedis exploite environ 95 % du réseau public de distribution. Sont absents la Corse, les zones non interconnectées (Guadeloupe, Martinique, Guyane, La Réunion, Mayotte) et le territoire des entreprises locales de distribution comme Strasbourg, Metz ou Grenoble. Ces données sont donc un plancher, pas un total national.
Que signifie « autoconsommation » dans ces données ?
La somme de deux régimes enregistrés par le gestionnaire de réseau : l'injection du surplus, où le producteur consomme puis vend ce qu'il n'a pas consommé, et l'autoconsommation sans injection, où rien n'est injecté sur le réseau.
Pourquoi le parc augmente-t-il alors que le marché recule ?
Parce que le parc est un stock cumulé et le marché un flux. Chaque trimestre ajoute des installations, donc le stock monte toujours. Mais le nombre d'installations ajoutées par trimestre a reculé de 56 % entre le troisième trimestre 2024 et le deuxième trimestre 2026.
À quelle fréquence ces données sont-elles mises à jour ?
Trimestriellement. Les valeurs de cette page portent sur le deuxième trimestre 2026, publiées le 17 juillet 2026.