Formation photovoltaïque
L'autoconsommation résidentielle en chiffres réels
Construire un argumentaire client sincère à partir des données ouvertes du gestionnaire de réseau : séries 2010-2026, retournement de marché, pièges de lecture.
Module 13 sur 13 du kit de formationphotovoltaïque raccordé au réseau — durée annoncée : 45 à 60 min. Publié sous licence ouverte, réutilisable et modifiable.Télécharger le kit complet.
Lire l’Open Data Enedis pour construire un argumentaire client sincère
Module complémentaire de 45 à 60 min, à insérer en J1 dans la séquence 1.1 (marché) ou en ouverture de la séquence 1.5 (incitations financières).
Pourquoi ce chapitre ? La séquence 1.1 du support
02renvoie à des « chiffres de cadrage[À ACTUALISER]» sans les fournir. Ce module comble ce vide avec une source primaire, gratuite, requêtable et actualisée tous les trimestres : l’Open Data d’Enedis. Le stagiaire n’apprend pas seulement des chiffres — il apprend à aller les chercher lui-même avant chaque rendez-vous client, ce qui est la seule façon de tenir un discours de marché à jour.Bénéfice pédagogique direct : un installateur qui sait dire « sur mon département, 76 % du parc résidentiel est en autoconsommation, la puissance moyenne posée est de 4,9 kWc, et une installation neuve sur cinq embarque une batterie » est crédible. Celui qui dit « le solaire, c’est rentable » ne l’est pas.
1. Objectifs opérationnels du module
À l’issue de ce module, le stagiaire est capable de :
- Nommer et situer les trois régimes d’injection tels qu’Enedis les enregistre, et faire le lien avec les trois modèles économiques de la séquence 1.1 ;
- Décrire l’évolution du parc résidentiel depuis 2010 et datter les points de bascule (2017, 2021, 2024) en les rattachant aux décisions tarifaires ;
- Interpréter un retournement de marché à partir des flux trimestriels, et non du seul stock ;
- Situer son département et sa région par rapport à la moyenne nationale ;
- Requêter lui-même l’Open Data Enedis (interface web ou API) pour actualiser un chiffre ;
- Repérer les six pièges de lecture de ces données et ne pas les répéter devant un client.
2. La source : ce qu’est l’Open Data Enedis, ce qu’il n’est pas
2.1 Portail et licence
| Élément | Valeur |
|---|---|
| Portail | opendata.enedis.fr — l’ancienne adresse data.enedis.fr redirige désormais vers celle-ci |
| Licence | Licence Ouverte / Open Licence v2.0 (Etalab) — réutilisation libre, y compris commerciale, avec mention de la source |
| Producteur | Enedis, gestionnaire du réseau public de distribution |
| Fréquence de mise à jour | trimestrielle pour les jeux « parc de production » et « autoconsommation collective » |
| Format | Web (tableaux, cartes, graphiques), export CSV / JSON / Excel, API REST Explore v2.1 |
| Coût | gratuit, sans compte ni clé d’API pour les volumes de consultation |
2.2 Les quatre jeux de données utiles à ce module
| Identifiant du jeu de données | Contenu | Maille |
|---|---|---|
historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc |
Le jeu central. Parc cumulé fin de trimestre depuis T1 2010 : nombre d’installations et puissance, croisés par filière × tranche de puissance × type d’injection × présence de stockage | National |
parc-des-installations-de-production-raccordees-par-departement-historique |
Les mêmes croisements, déclinés par département et région | Département |
autoconsommation-collective-maille-enedis |
Opérations d’autoconsommation collective actives : nombre d’opérations, participants, producteurs, consommateurs, puissance | National |
autoconsommation-collective-maille-region |
Idem par région | Région |
Les deux premiers jeux étaient à jour du T2 2026 (données publiées le 17 juillet 2026) au moment de la rédaction de ce support. Le formateur revérifie systématiquement le dernier trimestre disponible avant la session — la procédure est donnée au § 9.
2.3 ⚠️ Périmètre : Enedis n’est pas la France
C’est le piège de départ, et il faut le poser avant tout chiffre.
- Enedis exploite environ 95 % du réseau public de distribution français ;
- Sont donc absents de ces données : la Corse, les zones non interconnectées (Guadeloupe, Martinique, Guyane, La Réunion, Mayotte) et le territoire des entreprises locales de distribution (ELD) — Strasbourg, Metz, Grenoble, Bordeaux partiellement, et environ 150 autres régies.
- Les données Enedis sont donc un plancher, pas un total national. Pour un total France entière, il faut consolider avec le registre national des installations de production (SDES / ORE) ou le Panorama de l’électricité renouvelable.
Formulation à tenir devant un client : « d’après les données du gestionnaire de réseau, qui couvre 95 % du territoire, … ». Jamais « en France, il y a exactement … ».
3. Vocabulaire Enedis : traduire les trois régimes d’injection
Le jeu de données ne parle pas de « modèles économiques » mais de types d’injection. La correspondance est la clef de lecture de tout ce chapitre.
Libellé Enedis (type_injection) |
Modèle économique de la séq. 1.1 | Ce que voit le réseau | Contrat type |
|---|---|---|---|
| Injection totale | Vente en totalité | Toute la production est injectée, aucun soutirage compensé | Contrat d’achat (S06 à S21 selon l’époque), obligation d’achat |
| Injection du surplus | Autoconsommation avec vente du surplus | Soutirage et injection sur le même point de livraison | Contrat d’achat de surplus + prime à l’autoconsommation |
| Autoconsommation sans injection | Autoconsommation totale | Aucune injection déclarée (ou injection gratuite) | Convention d’autoconsommation sans injection — CACSI |
Dans ce chapitre, « autoconsommation » = Injection du surplus + Autoconsommation sans injection.
C’est la définition retenue par Enedis lui-même et celle qu’il faut employer en séance.
Le périmètre « particulier » : la tranche ]0 ; 36]
Le champ tranche découpe le parc en cinq classes de puissance de raccordement.
La tranche a-]0;36] — soit puissance de raccordement ≤ 36 kVA — correspond au domaine
du branchement basse tension monophasé ou triphasé de type domestique.
C’est le proxy du particulier et du très petit tertiaire, et c’est celui utilisé partout ci-dessous.
⚠️ Ne pas confondre kVA de raccordement (le champ
tranche) et kWc de puissance crête (le champpuissance_mw). Une installation de 9 kWc peut être raccordée en 12 kVA. Le point est traité au § 8, piège n° 3, et rejoint le § 6 du module administratif (12).
4. Le cadrage : où se situe le résidentiel dans le parc PV ?
Parc photovoltaïque total raccordé au réseau Enedis, fin T2 2026 :
| Tranche de puissance de raccordement | Installations | Part | Puissance | Part |
|---|---|---|---|---|
]0 ; 36] kVA — le résidentiel |
1 242 435 | 93,4 % | 5 785 MW | 18,8 % |
]36 ; 100] kVA |
43 207 | 3,2 % | 3 680 MW | 11,9 % |
]100 ; 250] kVA |
39 642 | 3,0 % | 7 793 MW | 25,3 % |
]250 ; 500] kVA |
1 444 | 0,1 % | 550 MW | 1,8 % |
> 500 kVA |
3 099 | 0,2 % | 12 998 MW | 42,2 % |
| Total PV Enedis | 1 329 827 | 100 % | 30 806 MW | 100 % |
Ce tableau valide et chiffre l’affirmation du § 1.1.3 du support 02 : le résidentiel
représente 93 installations sur 100 mais moins de 19 % de la puissance installée.
Et l’autoconsommation, toutes tranches confondues : 905 348 installations pour 6 055 MW, dont 892 994 installations (98,6 %) dans la seule tranche ≤ 36 kVA. Autrement dit : l’autoconsommation en France, c’est d’abord et massivement du résidentiel. Le stagiaire qui sort de cette formation travaille sur le cœur du marché de l’autoconsommation.
5. L’évolution 2010 → 2026 : trois ruptures à savoir raconter
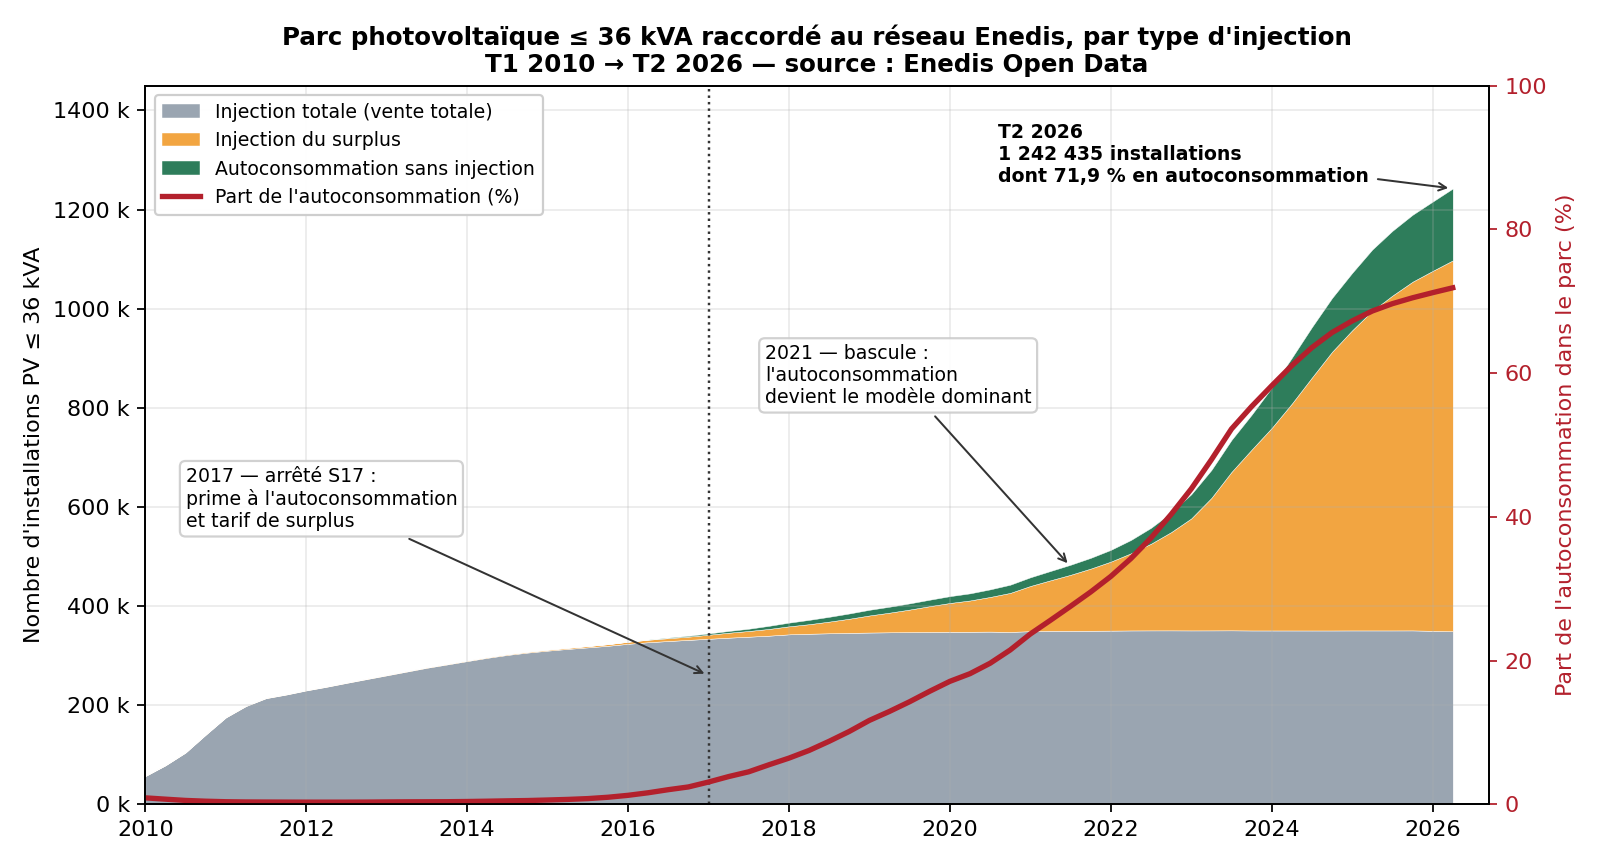
5.1 La série longue (parc cumulé, fin de trimestre)
| Fin de période | Parc PV ≤ 36 kVA | Injection totale | Injection du surplus | Autoconso sans injection | Autoconsommation | Part | MW autoconso |
|---|---|---|---|---|---|---|---|
| 2010 T4 | 141 294 | 140 656 | 638 | 0 | 638 | 0,5 % | 2 |
| 2012 T4 | 253 707 | 252 870 | 837 | 0 | 837 | 0,3 % | 2 |
| 2014 T4 | 308 027 | 306 354 | 1 673 | 0 | 1 673 | 0,5 % | 6 |
| 2015 T4 | 323 285 | 320 051 | 3 234 | 0 | 3 234 | 1,0 % | 11 |
| 2016 T4 | 340 235 | 331 949 | 6 511 | 1 775 | 8 286 | 2,4 % | 28 |
| 2017 T4 | 360 302 | 340 428 | 13 579 | 6 295 | 19 874 | 5,5 % | 67 |
| 2018 T4 | 385 265 | 346 128 | 28 506 | 10 631 | 39 137 | 10,2 % | 133 |
| 2019 T4 | 413 038 | 347 987 | 52 003 | 13 048 | 65 051 | 15,7 % | 226 |
| 2020 T4 | 443 283 | 348 015 | 78 717 | 16 551 | 95 268 | 21,5 % | 343 |
| 2021 T4 | 497 467 | 350 409 | 125 355 | 21 703 | 147 058 | 29,6 % | 560 |
| 2022 T4 | 588 761 | 351 156 | 198 227 | 39 378 | 237 605 | 40,4 % | 920 |
| 2023 T4 | 786 111 | 350 945 | 364 797 | 70 369 | 435 166 | 55,4 % | 1 746 |
| 2024 T4 | 1 021 704 | 350 916 | 562 194 | 108 594 | 670 788 | 65,7 % | 2 793 |
| 2025 T4 | 1 189 445 | 351 084 | 703 333 | 135 028 | 838 361 | 70,5 % | 3 673 |
| 2026 T2 | 1 242 435 | 349 441 | 747 967 | 145 027 | 892 994 | 71,9 % | 3 984 |
Source : Enedis Open Data, historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc,
filtres type_production = Photovoltaïque et tranche = a-]0;36].
5.2 Rupture n° 1 — 2010-2015 : le monde de la vente totale
Pendant cinq ans, l’autoconsommation n’existe pas : moins de 1 % du parc.
Le tarif d’achat en intégration au bâti est si élevé (jusqu’à 60 c€/kWh en 2010) que vendre
100 % de sa production est la seule option rationnelle. C’est l’époque des bulles spéculatives,
du moratoire de décembre 2010, et de l’obligation d’intégration au bâti qui a produit une
génération de toitures dont les malfaçons d’étanchéité nourrissent encore les sinistres décennaux
(à rapprocher de la séquence 3.3 du support 04).
Trace durable dans les données : le parc en injection totale ≤ 36 kVA se fige autour de 348 000 à 351 000 installations à partir de 2019 et ne bouge plus. Ce sont les contrats d’obligation d’achat de 20 ans signés entre 2006 et 2011. Depuis T1 2026, ce stock recule pour la première fois (−822 puis −821 installations sur les deux derniers trimestres).
Enjeu commercial à venir, à annoncer aux stagiaires : les premiers contrats de 20 ans arrivent à échéance à partir de 2030. Environ 350 000 installations résidentielles devront alors choisir entre un nouveau contrat de vente, un basculement en autoconsommation (avec dépose/repose ou reconfiguration du comptage) ou une rénovation complète. C’est un gisement de chantiers identifiable dès aujourd’hui dans l’Open Data.
5.3 Rupture n° 2 — 2016-2021 : l’installation du modèle
- 2016 : apparition de la première ligne
Autoconsommation sans injectiondans les données (8 installations au T1 2016). Le régime existe désormais administrativement. - 2017 : l’arrêté tarifaire dit « S17 » crée la prime à l’autoconsommation et un tarif d’achat de surplus. Effet immédiat : la part d’autoconsommation passe de 2,4 % à 5,5 % en un an, puis 10,2 % fin 2018.
- 2021 : le franchissement des 30 %. La bascule est symboliquement acquise.
5.4 Rupture n° 3 — 2022-2024 : l’emballement, puis le retournement
La crise énergétique de 2022 fait exploser le marché. La part d’autoconsommation passe de 40 % à 66 % en deux ans, et le parc en autoconsommation est multiplié par 9,4 entre fin 2020 et le T2 2026 (95 268 → 892 994 installations), par 22,8 depuis fin 2018.
Mais le stock cache le retournement. C’est l’objet du § 6.
6. Le retournement de 2025-2026 : lire les flux, pas le stock
C’est le point le plus important de ce module pour un chef d’entreprise. Le parc en autoconsommation continue de croître, donc les graphiques de stock montent toujours. Pourtant le marché s’est contracté de plus de moitié en sept trimestres.
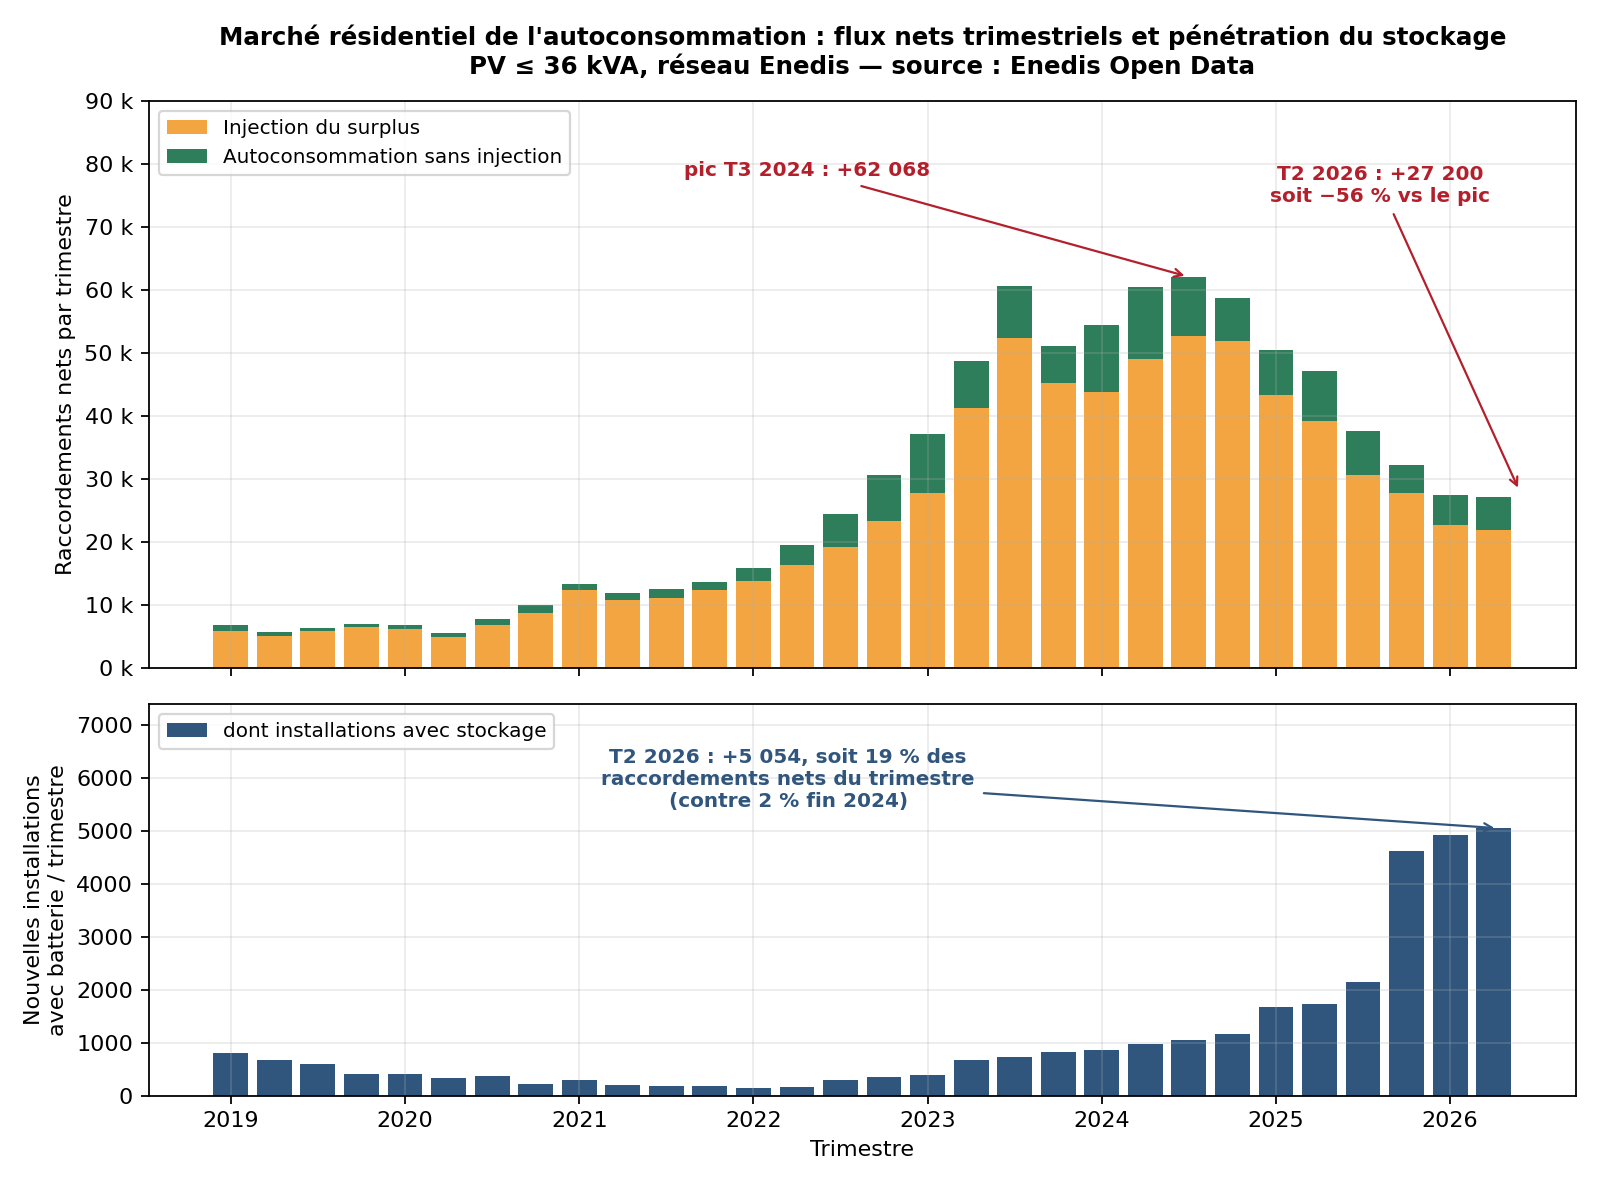
6.1 Raccordements nets par trimestre, parc en autoconsommation ≤ 36 kVA
| Trimestre | Injection du surplus | Autoconso sans injection | Total net | Évolution |
|---|---|---|---|---|
| 2023 T3 | +52 337 | +8 224 | +60 561 | — |
| 2023 T4 | +45 218 | +5 861 | +51 079 | |
| 2024 T1 | +43 840 | +10 536 | +54 376 | |
| 2024 T2 | +49 027 | +11 497 | +60 524 | |
| 2024 T3 | +52 702 | +9 366 | +62 068 | ← pic historique |
| 2024 T4 | +51 828 | +6 826 | +58 654 | −5 % |
| 2025 T1 | +43 292 | +7 224 | +50 516 | −19 % vs pic |
| 2025 T2 | +39 288 | +7 854 | +47 142 | −24 % |
| 2025 T3 | +30 718 | +6 972 | +37 690 | −39 % |
| 2025 T4 | +27 841 | +4 384 | +32 225 | −48 % |
| 2026 T1 | +22 687 | +4 746 | +27 433 | −56 % |
| 2026 T2 | +21 947 | +5 253 | +27 200 | −56 % |
6.2 Ce que le formateur doit faire dire aux stagiaires
- Le pic est daté : T3 2024. Sept trimestres de baisse consécutive ensuite.
- La baisse est de −56 %, elle porte presque entièrement sur l’injection du surplus (−58 % : 52 702 → 21 947), c’est-à-dire sur le segment sensible au tarif d’achat de surplus et à la prime à l’autoconsommation, tous deux fortement révisés à la baisse sur la période.
- L’autoconsommation sans injection résiste (−44 % seulement, et remontée au T2 2026). Ce segment est moins dépendant des aides — voir § 7.
- Le plancher semble atteint : T1 et T2 2026 sont quasi identiques (+27 433 puis +27 200).
- Conséquence business directe : une entreprise qui a bâti sa structure de coûts sur le rythme
de 2024 est aujourd’hui en surcapacité. C’est le premier facteur de faillite du secteur,
ce qui rejoint la conclusion n° 10 de la séquence 1.1 du support
02.
Argument à ne pas tenir devant un client : « le marché explose ». C’est faux depuis 2025. Argument juste : « le marché s’est assaini, les acteurs opportunistes se retirent, et la qualification RGE devient un critère de sélection ».
7. Deux signaux faibles à connaître avant ses concurrents
7.1 La puissance moyenne posée monte — sauf dans un segment
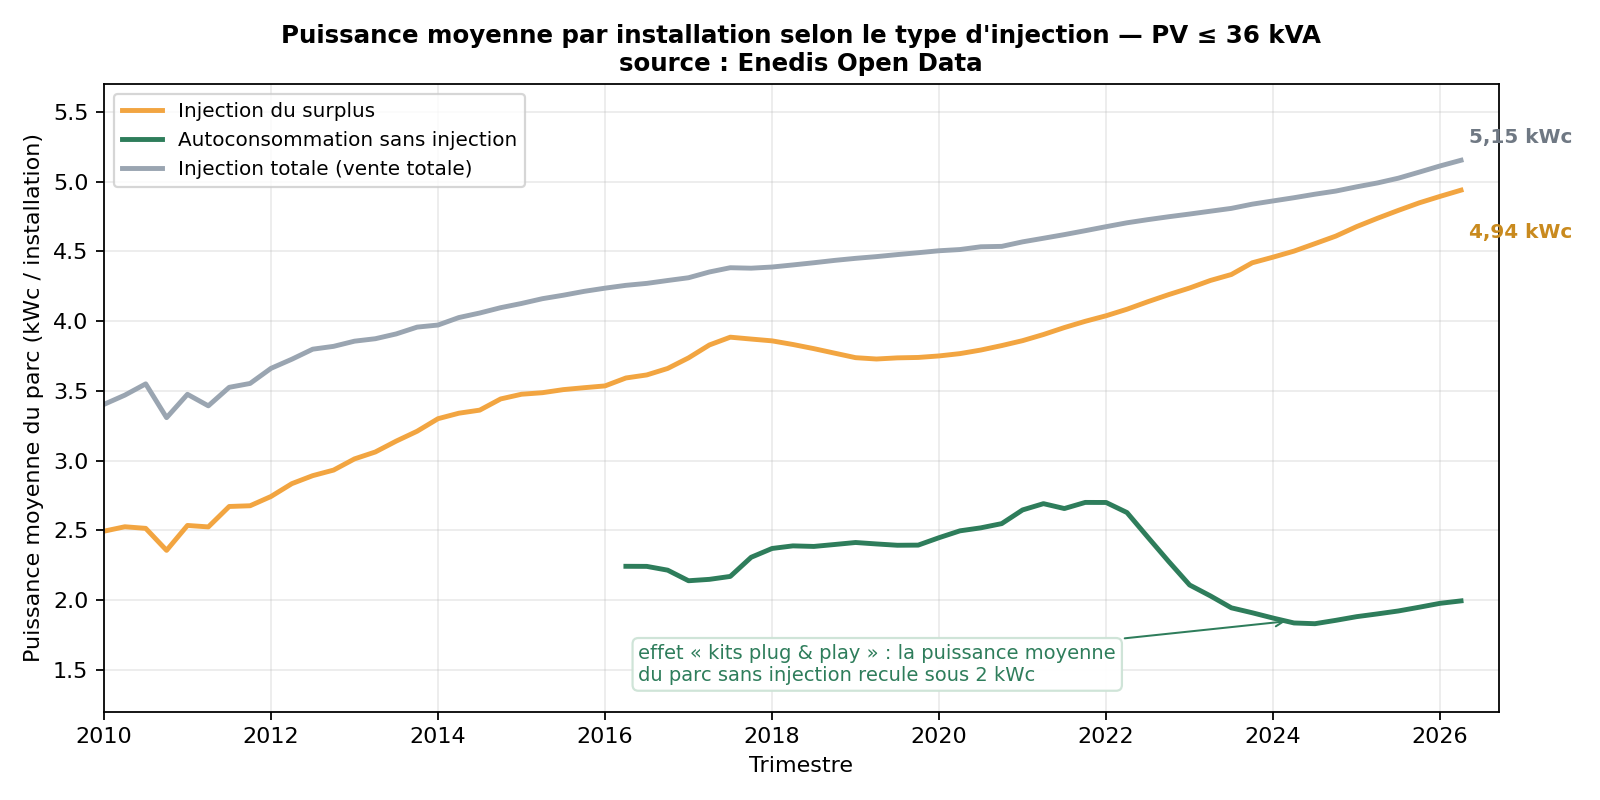
| Fin d’année | Injection du surplus | Autoconso sans injection | Injection totale |
|---|---|---|---|
| 2010 | 2,36 kWc | — | 3,31 kWc |
| 2016 | 3,66 kWc | 2,21 kWc | 4,29 kWc |
| 2019 | 3,74 kWc | 2,39 kWc | 4,49 kWc |
| 2021 | 4,00 kWc | 2,70 kWc | 4,65 kWc |
| 2022 | 4,19 kWc | 2,28 kWc | 4,75 kWc |
| 2023 | 4,42 kWc | 1,91 kWc | 4,84 kWc |
| 2024 | 4,61 kWc | 1,85 kWc | 4,93 kWc |
| 2025 | 4,85 kWc | 1,95 kWc | 5,07 kWc |
| 2026 T2 | 4,94 kWc | 1,99 kWc | 5,15 kWc |
Lecture n° 1 — le projet type grossit. Une installation neuve en vente de surplus tourne
aujourd’hui autour de 5 kWc, contre 3,7 kWc il y a sept ans. Effets combinés : modules
plus puissants (de 250 Wc à 450-500 Wc par module à surface quasi constante), électrification
des usages (pompe à chaleur, véhicule électrique, ballon thermodynamique), et raisonnement client
qui passe du « je teste » au « je couvre mes besoins ».
Conséquence pour le couvreur : plus de modules, plus d’emprise en toiture, plus de fixations,
et une vérification de charpente qui n’est plus optionnelle (voir 11 § 3).
Lecture n° 2 — le segment sans injection se dédouble. La puissance moyenne du parc sans injection culmine à 2,70 kWc fin 2021 puis chute à 1,85 kWc fin 2024. Une moyenne de parc cumulé ne baisse que si les entrants sont beaucoup plus petits que le stock : c’est la signature statistique de l’arrivée massive des kits solaires « plug & play » de 400 Wc à 1,6 kWc, posés au sol, sur balcon ou en autoinstallation, déclarés en autoconsommation sans injection.
Position professionnelle à faire adopter en séance. Ces kits ne sont pas le marché du stagiaire, et il ne doit pas s’y opposer maladroitement. Il doit savoir dire : « ce type de kit fonctionne, il ne demande pas de qualification RGE parce qu’il n’ouvre droit à aucune aide, il ne pose ni question d’étanchéité de toiture ni d’engagement décennal. Ce que je vends, c’est une installation en toiture, garantie, éligible aux aides, et dimensionnée sur votre consommation réelle. Ce n’est pas le même produit. »
7.2 Le stockage décolle — brutalement, à partir de 2025
Le champ stockage_existence du même jeu de données permet d’isoler les installations
équipées d’un dispositif de stockage.
| Fin de période | Parc ≤ 36 kVA avec stockage | Part du parc | Dont surplus | Dont sans injection | Part du flux net trimestriel |
|---|---|---|---|---|---|
| 2019 T4 | 6 046 | 1,46 % | ≈ 5 % | ||
| 2021 T4 | 8 203 | 1,65 % | ≈ 1 % | ||
| 2023 T4 | 11 757 | 1,50 % | ≈ 2 % | ||
| 2024 T4 | 15 790 | 1,55 % | 12 222 | 3 541 | 2 % |
| 2025 T4 | 25 978 | 2,18 % | 21 141 | 4 809 | 14 % |
| 2026 T1 | 30 902 | 2,54 % | 25 462 | 5 410 | 18 % |
| 2026 T2 | 35 956 | 2,89 % | 29 884 | 6 038 | 19 % |
Le chiffre à retenir : la part du stockage dans les raccordements nets d’un trimestre est passée de 2 % fin 2024 à 19 % au T2 2026. Le parc avec batterie a plus que doublé en dix-huit mois (15 790 → 35 956), alors que le marché global reculait de moitié.
Interprétation à donner en séance. Les deux mouvements sont liés, pas contradictoires : quand le tarif d’achat de surplus baisse, la valeur du kWh injecté s’effondre, et stocker devient plus rentable que vendre. Le stockage n’est plus un gadget de passionné, c’est la réponse économique rationnelle à la baisse des tarifs d’achat.
Conséquences directes pour la formation :
- Le dimensionnement change : ratio DC/AC, onduleur hybride, couplage DC ou AC (
03§ 3) ;- Le dossier administratif change : CERFA d’attestation de conformité différent en présence d’un stockage, régime de neutre côté batterie, § 551.7 de la NF C 15-100-1 (c’est exactement le cas d’école du module
12, à 1,7 kWc avec batterie LFP) ;- La sécurité incendie change : local batterie, consignes pompiers, coupure d’urgence (
04§ 2) ;- La maintenance change : suivi de l’état de santé (SoH), cycles, garantie constructeur (
04§ 6).Le module
12n’est donc pas un cas exotique : il décrit la configuration vers laquelle le marché converge.
8. La géographie : situer son territoire
Part de l’autoconsommation dans le parc PV ≤ 36 kVA par région, fin T2 2026
| Région | Installations en autoconso | Part du parc régional | Parc total ≤ 36 kVA | Puissance autoconso |
|---|---|---|---|---|
| Occitanie | 165 882 | 75,7 % | 219 184 | 728 MW |
| Auvergne-Rhône-Alpes | 161 217 | 73,0 % | 220 983 | 774 MW |
| Nouvelle-Aquitaine | 132 470 | 74,4 % | 178 079 | 584 MW |
| Provence-Alpes-Côte d’Azur | 83 969 | 72,3 % | 116 066 | 376 MW |
| Bourgogne-Franche-Comté | 49 449 | 73,2 % | 67 546 | 229 MW |
| Hauts-de-France | 47 041 | 72,7 % | 64 736 | 193 MW |
| Centre-Val de Loire | 29 765 | 71,3 % | 41 734 | 125 MW |
| Île-de-France | 30 045 | 70,0 % | 42 929 | 114 MW |
| Grand-Est | 56 539 | 69,7 % | 81 122 | 265 MW |
| Normandie | 29 810 | 69,2 % | 43 093 | 128 MW |
| Bretagne | 42 917 | 68,8 % | 62 385 | 186 MW |
| Pays de la Loire | 63 890 | 61,1 % | 104 578 | 280 MW |
| Total Enedis | 892 994 | 71,9 % | 1 242 435 | 3 984 MW |
Départements aux extrêmes
| Part la plus élevée | Part la plus faible | ||
|---|---|---|---|
| Pyrénées-Orientales | 82,4 % | Mayenne | 56,1 % |
| Haute-Garonne | 79,6 % | Sarthe | 56,2 % |
| Aube | 78,2 % | Maine-et-Loire | 60,8 % |
| Lot · Dordogne | 77,4 % | Vendée | 61,6 % |
| Gironde | 77,3 % | Orne | 63,2 % |
Volumes les plus importants (nombre d’installations en autoconsommation) : Haute-Garonne 35 101 · Gironde 34 366 · Hérault 28 765 · Isère 27 501 · Bouches-du-Rhône 26 988 · Gard 24 644 · Var 24 378 · Rhône 21 594.
Comment lire cette carte sans dire de bêtise
- La part d’autoconsommation ne mesure pas l’ensoleillement. L’Île-de-France (70,0 %) est au-dessus de la Bretagne (68,8 %) et des Pays de la Loire (61,1 %). Ce n’est pas un indicateur de gisement solaire, mais un indicateur d’ancienneté du parc.
- Les Pays de la Loire sont en bas du classement parce qu’ils étaient en haut il y a quinze ans. La Vendée, la Sarthe, la Mayenne et le Maine-et-Loire ont connu un boom précoce de la vente totale en toiture agricole et pavillonnaire entre 2006 et 2011. Ce stock ancien pèse encore dans le dénominateur. Traduction commerciale : c’est là que le gisement de renouvellement de contrat post-2030 est le plus dense.
- Paris est un artefact. 212 installations sur tout le département, dont 43,4 % en autoconsommation : l’échantillon est trop petit pour être commenté. Ne jamais citer un pourcentage sans son effectif.
9. L’autoconsommation collective : petit en volume, ×45 en cinq ans
Jeux autoconsommation-collective-maille-enedis et -maille-region.
| Trimestre | Opérations actives | Participants | dont producteurs | dont consommateurs | Puissance de production |
|---|---|---|---|---|---|
| 2021 T1 | 50 | 676 | 87 | 589 | 2,1 MVA |
| 2022 T4 | 149 | 2 010 | 280 | 1 730 | 8,3 MVA |
| 2023 T4 | 305 | 4 369 | 584 | 3 785 | 22,7 MVA |
| 2024 T4 | 698 | 8 342 | 1 110 | 7 232 | 73,6 MVA |
| 2025 T4 | 1 625 | 17 995 | 2 418 | 15 577 | 235,3 MVA |
| 2026 T2 | 2 276 | 25 497 | 3 379 | 22 118 | 382,3 MVA |
Lecture. ×45 sur le nombre d’opérations et ×179 sur la puissance depuis le T1 2021. La croissance est restée forte en 2025-2026 alors que l’individuel reculait : +40 % d’opérations sur les seuls deux derniers trimestres. Opération moyenne au T2 2026 : 168 kVA et 11,2 participants (dont 9,7 consommateurs pour 1,5 producteur).
Mais l’échelle reste modeste : 2 276 opérations et 382 MVA, à comparer aux 892 994 installations et 3 984 MW de l’autoconsommation individuelle résidentielle. L’autoconsommation collective représente environ 0,25 % des opérations et 9,6 % de la puissance d’autoconsommation résidentielle.
Position à tenir. L’autoconsommation collective est un marché de niche à forte croissance, dont les interlocuteurs sont des syndics, bailleurs sociaux, collectivités et ASL — pas des particuliers. Elle exige une personne morale organisatrice (PMO) et un périmètre géographique réglementé. Un artisan intégration au bâti peut y intervenir en sous-traitance de pose, rarement comme porteur de projet. À positionner ainsi dans la séq. 1.1.1 du support
02.
10. Aller chercher les chiffres soi-même (démonstration projetée, 10 min)
C’est la compétence la plus durable de ce module. Les chiffres de ce support seront périmés ; la méthode ne le sera pas.
10.1 Voie n° 1 — l’interface web, sans compétence technique
- Aller sur
opendata.enedis.fr; - Rechercher
parc des installations de production raccordées par département; - Ouvrir l’onglet Tableau ou Analyse ;
- Appliquer les filtres, dans cet ordre :
type_production= Photovoltaïquetranche= a-]0;36]fin_de_trimestre= le trimestre le plus récentnom_departement= son département
- Grouper par
type_injectionet lirenombre_installationsetpuissance_mw; - Exporter en CSV pour l’archiver avec la date de consultation.
10.2 Voie n° 2 — l’API, pour un chiffre reproductible
L’API Explore v2.1 est publique, sans clé. Structure d’une requête :
https://opendata.enedis.fr/api/explore/v2.1/catalog/datasets/<IDENTIFIANT>/records
    ?where=<filtre>
    &group_by=<dimensions>
    &select=<agrégats>
    &limit=100
Exemple reproductible — le chiffre national d’autoconsommation résidentielle :
https://opendata.enedis.fr/api/explore/v2.1/catalog/datasets/
historique-du-parc-des-installations-de-production-par-tranche-de-puissance-racc/records
?where=type_production%3D%27Photovolta%C3%AFque%27%20AND%20tranche%3D%27a-%5D0%3B36%5D%27
&group_by=annee%2Ctrimestre%2Ctype_injection
&select=sum(nombre_installations)%20as%20nb%2C%20sum(puissance_mw)%20as%20mw
&order_by=annee%2Ctrimestre&limit=100
Soit, en clair :
where = type_production='Photovoltaïque' AND tranche='a-]0;36]' ·
group_by = annee,trimestre,type_injection ·
select = sum(nombre_installations) as nb, sum(puissance_mw) as mw.
Le résultat est du JSON, directement exploitable dans un tableur ou un script.
Note technique pour le formateur. L’ancien domaine
data.enedis.frredirige versopendata.enedis.frdepuis la refonte du portail, et l’ancienne couche de compatibilité d’API ne répond plus sur toutes les routes (message « Cette couche de compatibilité pour la version d’API précédente ne supporte pas cette requête »). Toujours utiliser le nouveau domaine et la route/api/explore/v2.1/. Un lien enregistré avant 2026 dans un support ancien est probablement mort : c’est un point à vérifier avant la session.
10.3 Fiche de veille à distribuer aux stagiaires
| Quoi | Où | Quand |
|---|---|---|
| Parc PV et autoconsommation, national et départemental | opendata.enedis.fr |
chaque trimestre |
| Autoconsommation collective | opendata.enedis.fr |
chaque trimestre |
| Tarifs d’achat et prime à l’autoconsommation (S21 et successeurs) | délibérations CRE | chaque trimestre |
| Production PV nationale et mix électrique | Bilan électrique RTE | annuel |
| Registre national des installations de production (France entière, ELD et ZNI incluses) | ORE / SDES | semestriel |
| File d’attente de raccordement | Open Data Enedis, jeu historique-file-dattente-des-demandes-de-raccordement-de-production |
trimestriel |
11. Les six pièges de lecture
| # | Piège | Ce qui est faux | Formulation juste |
|---|---|---|---|
| 1 | Confondre le périmètre | « En France, il y a 1,24 million d’installations PV résidentielles » | « Sur le réseau Enedis, soit ~95 % du territoire hors Corse, ZNI et ELD, … ». Le chiffre France entière est supérieur |
| 2 | Lire le stock au lieu du flux | « Le marché est en pleine croissance, le parc augmente » | Le parc croît, le marché recule de 56 % depuis le T3 2024. Le stock est un cumul, il ne peut quasiment pas baisser |
| 3 | Confondre kVA et kWc | « Tranche ≤ 36 kVA, donc installations ≤ 36 kWc » | tranche = puissance de raccordement en kVA ; puissance_mw = puissance crête. Les deux sont différentes et distinctes du kWh (voir 12 § 6) |
| 4 | Confondre puissance et production | « 3 984 MW d’autoconsommation, donc 3 984 MWh » | Un MW est une puissance crête en STC. La production dépend du gisement, de l’orientation et du Pr (03 § 5) |
| 5 | Citer un pourcentage sans son effectif | « À Paris, seulement 43 % du parc est en autoconsommation » | 212 installations au total : l’échantillon n’est pas commentable |
| 6 | Prendre un dernier trimestre pour une tendance | « L’autoconsommation sans injection est repartie, +19 % au T2 2026 » | Les données sont révisées d’un trimestre à l’autre et le dernier point est le moins stable. Raisonner sur quatre trimestres glissants |
Piège n° 2 bis, spécifique au commercial. Un « −56 % de raccordements » ne se dit pas devant un client. Ce qui se dit : « le marché a été très spéculatif en 2023-2024, beaucoup d’acteurs sont partis, et vous avez aujourd’hui intérêt à choisir une entreprise qui sera encore là dans dix ans pour la maintenance ». La donnée sert l’argumentaire, elle ne le remplace pas.
12. TP 13 — « Mon département en cinq minutes » (25 min)
Modalité : binômes, 1 poste informatique pour 2, accès Wi-Fi. Livrable : une fiche recto à conserver dans le classeur commercial.
Énoncé
- Sur
opendata.enedis.fr, ouvrir le jeuparc-des-installations-de-production-raccordees-par-departement-historique. - Filtrer sur son propre département,
type_production = Photovoltaïque,tranche = a-]0;36], dernier trimestre disponible. - Renseigner la fiche :
| Ligne | Valeur | Source du chiffre |
|---|---|---|
| Département et trimestre de référence | ||
| Parc PV ≤ 36 kVA total (installations) | nombre_installations, toutes injections |
|
| dont injection totale | ||
| dont injection du surplus | ||
| dont autoconsommation sans injection | ||
| Part de l’autoconsommation (%) | (surplus + sans inj.) / total | |
| Écart à la moyenne Enedis (71,9 %) | + ou − … points | |
| Puissance moyenne du parc en surplus (kWc) | puissance_mw × 1000 / nombre_installations |
|
| Nombre d’installations en injection totale | ← gisement de renouvellement post-2030 |
- Comparer avec le département voisin et formuler une hypothèse d’explication (ancienneté du parc ? boom agricole ancien ? densité urbaine ? tissu d’installateurs ?).
- Rédiger en trois phrases maximum l’accroche que l’on utilisera en rendez-vous client.
Corrigé formateur — critères d’acceptation
| Critère | Attendu |
|---|---|
| Les filtres sont les bons | type_production, tranche, fin_de_trimestre tous les trois appliqués |
| Le calcul de la part est juste | surplus + sans injection au numérateur — l’oubli du second est l’erreur la plus fréquente |
| Le trimestre est cité | Un chiffre sans date de référence est invalide |
| Le périmètre est énoncé | La mention « réseau Enedis » ou « hors ELD/ZNI » figure sur la fiche |
| L’hypothèse est plausible et prudente | Formulée comme hypothèse, pas comme fait |
| Les trois phrases sont utilisables | Pas de « le marché explose », pas de promesse de rentabilité, pas de pourcentage sans effectif |
Exemple de livrable attendu (Haute-Garonne, T2 2026) :
« Sur le réseau Enedis en Haute-Garonne, au deuxième trimestre 2026, 44 077 installations photovoltaïques de moins de 36 kVA sont raccordées, dont 35 101 en autoconsommation — soit 79,6 %, nettement au-dessus de la moyenne nationale de 71,9 %. La puissance moyenne posée approche 5 kWc, et une installation neuve sur cinq est aujourd’hui livrée avec une batterie. Ici, l’autoconsommation n’est pas une nouveauté : c’est le standard. »
Variante courte (10 min, sans poste informatique)
Le formateur projette le tableau régional du § 8 et demande à chaque stagiaire de : situer sa région, dire si elle est au-dessus ou en-dessous de 71,9 %, et proposer une explication. Puis correction collective avec le piège n° 1 de la géographie (§ 8, point 1).
13. Quiz flash — 10 questions
1. Dans les données Enedis, « injection du surplus » correspond au modèle économique : ☐ vente totale ☐ autoconsommation avec vente du surplus ☐ autoconsommation totale
2. L’Open Data Enedis couvre : ☐ toute la France ☐ ~95 % du réseau de distribution, hors Corse, ZNI et ELD ☐ la seule métropole
3. Fin du T2 2026, la part de l’autoconsommation dans le parc PV ≤ 36 kVA du réseau Enedis est d’environ : ☐ 45 % ☐ 60 % ☐ 72 % ☐ 90 %
4. Le résidentiel (≤ 36 kVA) représente dans le parc PV Enedis : ☐ 93 % des installations et 19 % de la puissance ☐ 19 % des installations et 93 % de la puissance ☐ 93 % des installations et 93 % de la puissance
5. Entre le T3 2024 et le T2 2026, le nombre de raccordements nets par trimestre en autoconsommation résidentielle a : ☐ augmenté de 56 % ☐ stagné ☐ baissé de 56 %
6. Le parc en injection totale ≤ 36 kVA est figé autour de 350 000 installations depuis 2019 parce que : ☐ Enedis a arrêté de les compter ☐ ce sont les contrats d’obligation d’achat de 20 ans signés vers 2006-2011, qui ne bougent plus ☐ la vente totale est interdite
7. La part des installations avec stockage dans les raccordements nets trimestriels est passée de 2 % fin 2024 à : ☐ 4 % ☐ 9 % ☐ 19 % ☐ 40 %
8. La puissance moyenne du parc en « autoconsommation sans injection » a baissé de 2,70 kWc (2021) à moins de 2 kWc. L’explication la plus probable est : ☐ les modules sont moins puissants ☐ l’arrivée massive de petits kits « plug & play » ☐ une erreur d’Enedis ☐ les clients brident leurs installations
9. Le champ tranche = a-]0;36] désigne :
☐ une puissance crête ≤ 36 kWc ☐ une puissance de raccordement ≤ 36 kVA
☐ une production ≤ 36 MWh/an
10. Un client vous dit : « j’ai lu que le solaire explose en France ». La réponse professionnelle est : ☐ « oui, c’est le moment d’acheter » ☐ « le parc continue de grossir, mais le nombre de nouveaux raccordements a été divisé par deux depuis fin 2024 ; le marché s’assainit » ☐ « non, c’est fini »
Corrigé commenté
| Q | Réponse | Justification |
|---|---|---|
| 1 | Autoconsommation avec vente du surplus | Soutirage et injection sur le même point de livraison ; ouvre droit à la prime |
| 2 | ~95 %, hors Corse, ZNI et ELD | Les chiffres Enedis sont un plancher, pas un total France |
| 3 | 72 % | 892 994 / 1 242 435 = 71,9 % au T2 2026 |
| 4 | 93 % des installations, 19 % de la puissance | 1 242 435 / 1 329 827 et 5 785 / 30 806 MW |
| 5 | Baissé de 56 % | +62 068 au T3 2024 → +27 200 au T2 2026. Le stock monte, le flux baisse |
| 6 | Contrats d’obligation d’achat de 20 ans | Échéances à partir de 2030 : gisement de renouvellement à anticiper |
| 7 | 19 % | 5 054 installations avec batterie sur +27 200 nets au T2 2026 |
| 8 | Petits kits « plug & play » | Une moyenne de parc cumulé ne recule que si les entrants sont plus petits que le stock |
| 9 | Puissance de raccordement ≤ 36 kVA | kVA ≠ kWc ≠ kWh — piège récurrent du QCM officiel et du portail GRD (12 § 6) |
| 10 | « Le parc grossit, les raccordements ont été divisés par deux, le marché s’assainit » | Sincérité + argument de pérennité de l’entreprise, qui sert la vente |
14. Mémo de poche — autoconsommation résidentielle en chiffres
SOURCE       opendata.enedis.fr · Licence Ouverte v2.0 · MAJ TRIMESTRIELLE · API /explore/v2.1/
PÉRIMÈTRE    ~95 % du réseau · HORS Corse, ZNI (DOM), ELD → chiffre PLANCHER, jamais « la France »
FILTRES      type_production=Photovoltaïque · tranche=a-]0;36] · dernier fin_de_trimestre
AUTOCONSO    = « Injection du surplus » + « Autoconsommation sans injection »

PARC T2 2026 (≤ 36 kVA)     1 242 435 installations · 5 785 MW
  dont autoconsommation       892 994 (71,9 %) · 3 984 MW
  dont injection totale        349 441 → contrats 20 ans, échéances dès 2030
POIDS DU RÉSIDENTIEL        93 % des installations · 19 % de la puissance PV Enedis

TRAJECTOIRE  2015 : 1 %  ·  2018 : 10 %  ·  2021 : 30 %  ·  2023 : 55 %  ·  2026 : 72 %
             × 9,4 depuis fin 2020 · × 22,8 depuis fin 2018
BASCULES     2017 arrêté S17 (prime) · 2021 seuil 30 % · T3 2024 PIC DU MARCHÉ

MARCHÉ       PIC T3 2024 = +62 068 nets/trimestre  →  T2 2026 = +27 200  ( −56 % )
             ⚠ LE STOCK MONTE, LE FLUX BAISSE. Toujours regarder le FLUX.
PROJET TYPE  surplus 4,94 kWc · sans injection 1,99 kWc (kits plug & play) · vente totale 5,15 kWc
STOCKAGE     35 956 installations (2,9 % du parc) · 19 % des raccordements du trimestre
             (2 % fin 2024) → onduleur hybride, CERFA spécifique, SLT batterie, consignes pompiers
ACC          2 276 opérations · 25 497 participants · 382 MVA · × 45 depuis 2021 · niche en croissance

TERRITOIRE   moyenne 71,9 % · Occitanie 75,7 % · Pays de la Loire 61,1 % (parc ancien vente totale)
             haut : Pyrénées-Orientales 82,4 % · bas : Mayenne 56,1 % · Paris = 212 installs, NON COMMENTABLE

6 PIÈGES     1 périmètre · 2 stock≠flux · 3 kVA≠kWc · 4 puissance≠production
             5 % sans effectif · 6 dernier trimestre ≠ tendance
15. Rattachement au reste du parcours
| Support | Lien |
|---|---|
02 § 1.1.2 |
Les trois modèles économiques — ce chapitre les chiffre |
02 § 1.1.3 |
« Chiffres de cadrage [À ACTUALISER] » — ce chapitre fournit la source et la méthode |
02 § 1.1.4 |
Dérives commerciales — le § 11 ajoute les dérives d’usage de la donnée |
02 § 1.5 |
Incitations financières — le § 6 montre l’élasticité du marché aux tarifs |
03 § 3 |
Systèmes — le § 7.2 justifie l’importance croissante de l’onduleur hybride |
04 § 2 et § 6 |
Risques électriques et maintenance — conséquences du stockage |
11 § 3 |
Charge en toiture — le § 7.1 montre que le projet type grossit |
12 |
Dossier administratif avec batterie — le § 7.2 montre que ce cas devient la norme |
08 |
Ressources réglementaires — le § 10.3 complète la fiche de veille trimestrielle |
16. Note d’actualisation pour le formateur [À ACTUALISER]
Tous les chiffres de ce chapitre sont datés du T2 2026 (données Enedis publiées le 17 juillet 2026, consultées en septembre 2026).
Avant chaque session, exécuter la procédure du § 10.2 et mettre à jour :
- le dernier trimestre disponible (§ 5.1, § 6.1, § 8) ;
- la part nationale d’autoconsommation (71,9 % au T2 2026) ;
- le flux net du dernier trimestre et l’écart au pic du T3 2024 (§ 6.1) ;
- la part du stockage dans le flux (19 % au T2 2026) — c’est l’indicateur qui bouge le plus vite ;
- les puissances moyennes (§ 7.1) ;
- la ligne du département de la session (§ 8), à préparer avant l’arrivée des stagiaires ;
- les chiffres de l’autoconsommation collective (§ 9) ;
- la régénération des trois graphiques de
/img/formation/si le support est projeté.
Régénération automatique des graphiques :
python3 scripts/generer-graphiques-enedis.pyLe script interroge directement l’API Enedis, recalcule les trois figures avec le dernier trimestre
publié et les réécrit dans /img/formation/. Il ne demande aucune clé d’API, seulement matplotlib.
Les annotations chiffrées des graphiques sont en dur dans le script : les ajuster en même temps que
le texte du support.
Deux points de vigilance méthodologique.
- Les données Enedis sont révisées : le dernier trimestre publié peut évoluer lors de la publication suivante, et certains libellés de région ont changé de casse entre deux millésimes. Ne jamais bâtir un raisonnement sur le seul dernier point.
- Le portail a changé de domaine (
data.enedis.fr→opendata.enedis.fr) et l’ancienne couche d’API n’est plus complètement fonctionnelle. Vérifier les liens avant la session.